電気自動車(EV)の購入を検討するとき、気になるのが車検や税金にかかる維持費です。なかでも自動車重量税は、ガソリン車とEVで負担に大きな違いが生まれる税金のひとつです。
2026年11月現在、電気自動車は新車登録時と初回継続車検時の自動車重量税が原則として免税になります。加えて、2026年5月1日に始まった新制度では、エコカー減税の適用期限が2028年4月30日まで延長されています。ただし、免税が永久に続くわけではありません。2回目の継続車検以降は、車両重量や適用税率に応じて納税が必要です。
実際にいくら支払うのか、ガソリン車と比べてどれほどお得なのか。国税庁、国土交通省、財務省、日本自動車工業会の公表資料をもとに、2026年の制度、車両重量別の税額、免税条件、長期保有時の維持費まで整理します。
【2026年最新】電気自動車の重量税はいくら?新車登録から2回目車検まで
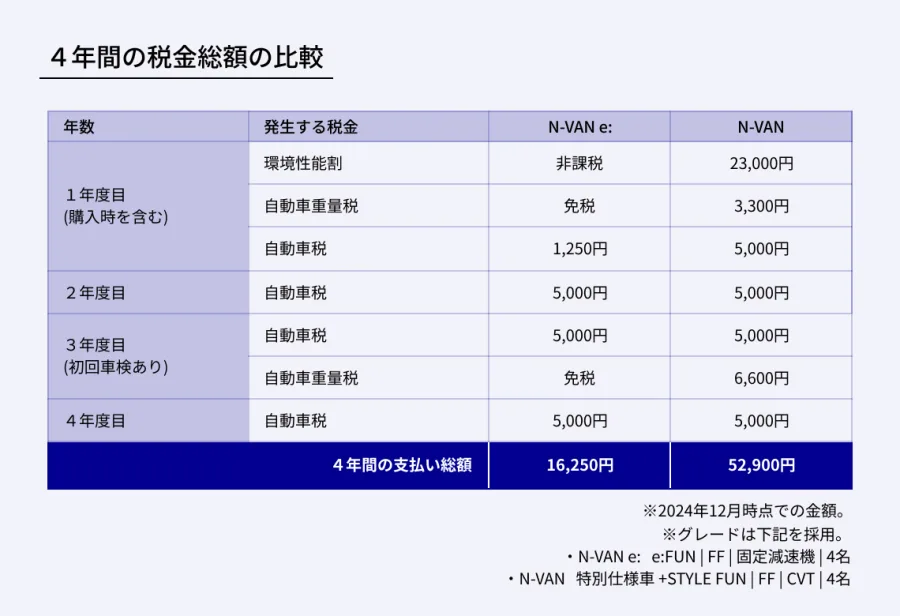
2026年の電気自動車重量税を理解するうえで、最初に押さえたいのが免税の回数です。
EVは、一般的な自家用乗用車の場合、新車新規登録時と最初の継続検査時の2回にわたって自動車重量税が免除されます。これは車両重量が1.5トンでも2トンでも、対象車両として認められれば同じです。
新車登録時:自動車重量税は0円
2026年5月1日以降の制度では、対象となる電気自動車の新車新規検査時の自動車重量税は100%免税です。
通常のガソリン車では、車両重量や燃費性能によって新車登録時の重量税が発生します。一方、純粋な電気自動車はエコカー減税の対象となり、一定の条件を満たせば新車登録時の負担がありません。
例えば、車両重量2トンのEVでも、新車新規検査時の自動車重量税は0円です。
初回継続車検時:引き続き免税
新車登録から通常3年後に迎える最初の継続車検でも、所定の条件を満たせば重量税は免除されます。
つまり、新車登録時に免税を受けたEVは、最初の継続検査でも重量税が0円になります。新車登録時と初回継続車検時を合わせて、最初の2回分の納税が免除される仕組みです。
2回目の継続車検時:重量税の支払いが始まる
注意したいのは、2回目の継続検査です。新車登録から通常5年後に迎えるこの車検では、原則として自動車重量税が発生します。
このとき適用されるのが、エコカーの本則税率です。普通乗用車の場合、2年間の車検で必要になる重量税は、0.5トンごとに5,000円が基本となります。
例えば、車両重量1.5トンのEVなら15,000円、2トンなら20,000円です。
「EVは車検のたびに重量税が無料」という理解は正しくありません。免税は新車登録時と初回継続検査時の2回であり、その後は税金が発生します。
【免税条件を解説】EVの自動車重量税は誰でも0円になる?
電気自動車だからといって、どの車両でも無条件に免税されるわけではありません。エコカー減税の適用期間、新車登録時の減免状況、車両の状態などが関係します。
2026年5月1日から2028年4月30日まで制度を延長
令和8年度税制改正では、自動車重量税のエコカー減税について、適用期限を2028年4月30日まで2年間延長することが決まりました。
電気自動車、燃料電池自動車、プラグインハイブリッド自動車などは、環境性能に優れた車両として引き続き優遇措置の対象です。
経済産業省が公表した2026年度税制改正の概要でも、2026年5月から2027年4月まで、さらに2027年5月から2028年4月までの期間について、電気自動車等の初回・2回目の車検時の免税が示されています。
免税を受けるための主な条件
EVの重量税免税を確認する際は、次のポイントが重要です。
- 対象となる電気自動車であること。
- 適用期間内に対象となる新車新規検査等を受けていること。
- 新車新規検査時に免税の適用を受けていること。
- 初回継続検査時には、免税対象外となる一定の改造が行われていないこと。
- 初回継続検査の免税については、車検証の有効期間満了日から起算して15日を経過する日までに車検証の交付等を受けること。
特に見落としやすいのが、初回継続検査の期限です。車検の有効期間が切れた後、長期間経過してから検査を受ける場合には、通常の初回継続検査の免税条件から外れる可能性があります。
純EVとハイブリッド車では扱いが違う
純粋な電気自動車と、ガソリンエンジンを搭載するハイブリッド車は、同じ電動車でも税制上の分類が異なります。
電気自動車は電気を動力源とし、内燃機関を持たない車両が基本的な対象です。プラグインハイブリッド車も別の対象区分として優遇されますが、通常のハイブリッド車すべてがEVと同じ2回免税になるわけではありません。
ガソリン車や通常のハイブリッド車は、2030年度燃費基準の達成度などによって免税・軽減の内容が変わります。
対象車種は日本自動車工業会の一覧で確認
日本自動車工業会(JAMA)は、エコカー減税対象車一覧表を公開しています。メーカー別に車種や型式を確認でき、電気自動車や燃料電池自動車の対象状況を調べる際に役立ちます。
ただし、同じ車名でもグレードや型式、登録時期によって適用内容が変わる場合があります。購入予定の車種については、販売店やメーカーに車両型式まで確認することが大切です。
【車両重量別に比較】EVの2回目車検以降の重量税はいくら?
ここからは、実際の税額を確認します。
国土交通省が公表した2026年5月1日からの自動車重量税額表によると、普通・小型乗用車の自家用2年車検では、エコカーの本則税率は0.5トンごとに5,000円です。
以下は、2回の免税措置が終了したEVと、エコカー減税対象外のガソリン車を比較したものです。金額は2年分で、13年未満の一般的な自家用乗用車を想定しています。
| 車両重量 | EV・本則税率 | ガソリン車・エコカー外 | 税額の差 | 適用区分 |
|---|---|---|---|---|
| 0.5トン以下 | 5,000円 | 8,200円 | 3,200円 | EVはエコカー本則税率 |
| 0.5トン超~1トン | 10,000円 | 16,400円 | 6,400円 | 重量に応じて増額 |
| 1トン超~1.5トン | 15,000円 | 24,600円 | 9,600円 | 一般的な乗用EVの比較例 |
| 1.5トン超~2トン | 20,000円 | 32,800円 | 12,800円 | 重量2トンまでの区分 |
| 2トン超~2.5トン | 25,000円 | 41,000円 | 16,000円 | 重量2.5トンまでの区分 |
| 2.5トン超~3トン | 30,000円 | 49,200円 | 19,200円 | 重量3トンまでの区分 |
この表から分かるように、EVの重量税は車両重量が増えるほど高くなります。ただし、同じ重量のエコカー減税対象外のガソリン車と比較すると、本則税率が適用されるEVの方が税負担を抑えられます。
1.5トンのEVなら2年分で15,000円
具体的な比較として、車両重量1.5トンの乗用車を考えてみましょう。
EVは2回の免税措置終了後、2年分の重量税が15,000円です。一方、エコカー減税の対象外となる同重量のガソリン車は24,600円です。
この場合、EVの方が2年間で9,600円安くなります。車検を繰り返す長期保有では、この差が積み重なっていきます。
軽自動車のEVは別の税額表を使う
日産サクラや三菱eKクロスEVなどの軽EVは、普通乗用車の0.5トン刻みの税額表とは別の扱いです。
2026年5月以降の国土交通省の税額表では、検査対象軽自動車の自家用2年車検におけるエコカーの本則税率は5,000円です。免税措置が終了した後の金額を確認するときは、軽自動車用の区分を参照してください。
【EVとガソリン車を比較】自動車重量税と車検費用はどちらがお得?
EVとガソリン車の税金を比較するとき、重量税だけを見て判断するのは十分ではありません。新車登録時、初回車検、2回目以降の車検で、それぞれ税額が異なるからです。
ガソリン車もエコカー減税で安くなる場合がある
ガソリン車はすべて通常税率というわけではありません。
燃費性能や排出ガス性能が一定基準を満たす車両は、エコカー減税によって重量税が免税または軽減されます。特に燃費性能が高いハイブリッド車などは、EVに近い税制優遇を受けられるケースがあります。
2026年5月1日からは、乗用車の減税基準となる燃費性能の要件が引き上げられました。さらに2027年5月1日にも一部基準の引き上げが予定されています。
一方、EVは電気自動車等の独立した区分で優遇されるため、ガソリン車に適用される2030年度燃費基準の達成率と同じ方法で判断するわけではありません。
EVの重量が重いと税額も高くなる
EVには大容量の駆動用バッテリーが搭載されているため、車種によっては同クラスのガソリン車より車両重量が大きくなることがあります。
自動車重量税は車名や排気量ではなく、車検証に記載された車両重量の区分によって決まります。そのため、EVの免税期間が終わった後は、購入前に車両重量を確認しておくことが重要です。
例えば、車両重量が1.5トン以下の車両と、1.5トンを少し超える車両では、2年分の税額に5,000円の差が生まれます。装備やグレードによって重量区分が変わる可能性もあります。
重量税が0円でも車検費用は無料にならない
EVの車検費用を考えるうえで、もうひとつ注意したいのが重量税と車検総額の違いです。
初回継続車検で重量税が免税になっても、車検に必要な費用がすべて無料になるわけではありません。
- 自動車重量税:対象EVは免税条件を満たせば0円。
- 自賠責保険料:別途必要。
- 検査手数料:別途必要。
- 法定点検・整備費用:点検内容や整備工場によって異なる。
- 部品交換・修理費用:車両の状態によって発生する。
EVにはエンジンオイル交換など内燃機関特有の整備項目がありませんが、タイヤやブレーキ、冷却系統、駆動用バッテリーなどの点検は必要です。
そのため、EVの維持費を比較する場合は、重量税だけでなく、電気代、保険料、点検整備費、消耗品費まで含めて判断する必要があります。
【自動車重量税の仕組み】本則税率と車両重量別の税額を理解する
そもそも自動車重量税とは、車検などで自動車検査証の交付を受ける際に納付する国税です。
国税庁のタックスアンサーNo.7192「自動車重量税のあらまし」では、自動車重量税を車両の重量などに応じて課税される税金として説明しています。
本則税率とは何か
本則税率とは、法律に定められた基本となる税率です。エコカー減税では、この本則税率を基準に免税や軽減が適用されます。
2026年5月以降の自家用乗用車の継続検査では、エコカーの本則税率は0.5トン・1年当たり2,500円です。
そのため、2年車検では次の計算になります。
2,500円 × 車両重量の0.5トン単位 × 2年
車両重量1.5トンの場合、0.5トン単位は3つです。
2,500円×3×2年=15,000円となります。
通常税率との違い
エコカー減税対象外の一般的な自家用乗用車では、13年未満の場合、2年車検の税額は0.5トン当たり8,200円です。
加えて、車齢が13年を経過すると税額が上がり、18年を経過すると追加で引き上げられます。
ただし、車両の区分や適用される制度によって税率が異なるため、単純にすべてのガソリン車に同じ金額が適用されるわけではありません。
自動車税種別割とは別の税金
自動車重量税と混同しやすいのが、自動車税種別割です。
自動車重量税は車検時に納付する国税であるのに対し、自動車税種別割は車両の保有に対して毎年課される地方税です。
EVにはグリーン化特例など別の優遇措置もありますが、重量税の免税と自動車税の軽減はそれぞれ別の制度です。車検時の負担と毎年の税負担を分けて計算しましょう。
【2028年以降の重要変更】EVの重量税は今後どうなる?
2026年11月時点で、EVの税金を考えるうえで見逃せないのが2028年以降の制度変更です。
エコカー減税の延長だけでなく、EVやプラグインハイブリッド車を対象とする新たな重量に応じた負担についても、政府が方針を示しています。
2028年4月30日でエコカー減税の適用期間が終了
自動車重量税のエコカー減税は、2028年4月30日まで延長されています。
2026年度の改正では、ガソリン車などについて燃費基準の達成要件が厳しくなりましたが、電気自動車等は引き続き新車登録時と初回継続車検時の2回免税の対象として位置付けられています。
ただし、適用期限まで免税が認められることと、すべてのEVが将来にわたって重量税を払わなくてよいことは別の話です。
2028年5月1日からEV・PHEVに追加負担を導入する方針
経済産業省が公表した令和8年度税制改正資料には、EVと自家用乗用車のプラグインハイブリッド車について、車両重量に応じた一定の負担を求める方針が盛り込まれています。
具体的には、2028年5月1日以後に受ける車検から、自動車重量税の特例加算分として追加負担を求める仕組みです。
この制度案には、次のような経過措置が示されています。
- 新車の新規検査時に係る当初3年分は追加負担を免除。
- 既に保有している車両は、制度開始後に最初に受ける継続車検について追加負担を免除。
- 追加負担の具体的な税率は2027年度税制改正で決定する方針。
- EVは車両重量に応じて負担を設定し、PHEVはEVの2分の1を目安とする方針。
したがって、2026年の税額表に掲載されている本則税率だけで、2028年5月以降の車検費用を確定させることはできません。
ここは購入時の長期維持費を計算するうえで、特に要点です。
2028年度以降は自動車税の課税方式も見直しへ
加えて、令和8年度税制改正では、2028年度以降に新車新規登録を受けるEV・燃料電池自動車について、自動車税・軽自動車税を重量に応じて課税する方式を導入する方針も示されています。
こちらは車検時に納める自動車重量税とは別の保有時課税の見直しです。具体的な税率などは2027年度税制改正で結論を得る予定となっています。
EVの税負担は、従来のような一律の優遇だけでなく、車両重量や道路への負荷なども踏まえて再検討される段階に入っています。
【プロの結論】電気自動車を買うなら重量税だけで判断してはいけない
2026年のEV購入で、自動車重量税の優遇は大きなメリットです。新車登録時と初回継続車検時の2回が免税になるため、購入後の最初の車検まで税負担を抑えられます。
しかし、購入後5年目以降も長く乗り続ける場合は、重量税の負担を考慮する必要があります。
EV購入をおすすめしやすい人
- 新車登録から最初の5年間の税負担を抑えたい人。
- 自宅や職場に充電設備があり、充電環境を確保できる人。
- ガソリン代と電気代の差を含めて長期的な維持費を比較できる人。
- 車両重量や車検時の税額を事前に確認できる人。
慎重に検討したい人
- 車両重量が大きく、将来の重量税負担を重視する人。
- 充電環境を確保できず、外部充電への依存度が高くなる人。
- 2028年以降の税制変更を含めずに維持費を計算している人。
- 購入時の免税だけで、長期保有の費用も安いと判断している人。
また、実際の税額を確認する際には、国土交通省の「次回自動車重量税額照会サービス」が便利です。
車台番号と検査予定日を入力すれば、次回の継続検査等で必要になる重量税額を確認できます。車種や年式だけで概算するより、実際の車両情報を使った確認の方が確実です。
日本自動車工業会のエコカー減税対象車一覧と併せて利用すれば、購入前の税額確認にも、車検前の費用計画にも役立ちます。
【電気自動車の重量税】に関するよくある質問(FAQ)
Q1:電気自動車の重量税は何年間免税になりますか? A1:対象となるEVは、新車登録時と初回継続車検時の2回が免税です。一般的な新車乗用車では、登録時から最初の5年間に相当する期間の重量税負担を抑えられます。ただし、初回継続検査には所定の期限や車両状態の条件があります。
Q2:電気自動車の2回目の車検では重量税はいくらですか? A2:2026年5月以降の税額表では、エコカーの本則税率が2年で0.5トン当たり5,000円です。車両重量1.5トンなら15,000円、2トンなら20,000円が目安です。なお、2028年5月以降はEV向けの追加負担制度にも注意が必要です。
Q3:EVはガソリン車より自動車重量税が必ず安いですか? A3:必ず安いとは限りません。新車登録時と初回継続車検時はEVの免税メリットが大きい一方、ガソリン車も燃費性能によってエコカー減税を受けられます。2回目以降は車両重量と適用税率によって差が変わるため、同じ重量区分で比較することが大切です。
まとめ:2026年のEV重量税は免税期間と2028年以降の変更を確認しよう
2026年11月現在、電気自動車は新車登録時と初回継続車検時の自動車重量税が原則免税です。エコカー減税の適用期限も2028年4月30日まで延長され、EVの購入初期における税負担は抑えられています。
一方、2回目の継続車検以降は本則税率が適用され、車両重量1.5トンなら2年で15,000円、2トンなら20,000円が基本です。
加えて、2028年5月1日以降の車検ではEV・PHEV向けの重量連動型の追加負担が導入される方針が示されています。具体的な税率は2027年度税制改正で決まる予定であり、今後の動向にも注意が必要です。
EVの購入を検討する際は、目先の免税額だけでなく、車両重量、2回目以降の車検費用、充電費用、保険料、将来の税制変更まで含めて比較することが大切です。
2026年のEV選びでは、最初の5年間の免税メリットと、その後の維持費を分けて考えることが、購入後の予算計画で失敗しないためのポイントです。