年末調整で戻ってくるお金を左右するのが、所得控除と税額控除です。名前は似ていますが、税金を減らす仕組みが異なります。
所得控除は、所得税を計算する前に課税対象となる所得を減らす制度です。一方、税額控除は、計算された所得税額から直接差し引く制度です。住宅ローン控除は後者に当たります。
1.社会保険料控除
健康保険料、厚生年金保険料、雇用保険料などの社会保険料は、原則として全額が社会保険料控除の対象になります。
給与から天引きされている社会保険料は、勤務先が把握しているため、通常は年末調整の計算に反映されます。
一方、自分で支払った国民年金保険料や国民健康保険料などがある場合は、申告が必要になることがあります。家族の社会保険料を本人が負担している場合も、一定の条件で控除対象になります。
2.扶養控除・配偶者控除
配偶者や子ども、親などを扶養している人は、条件を満たせば扶養控除や配偶者控除を受けられます。
2026年は扶養親族等の所得要件が変更されているため、家族の収入を改めて確認することが大切です。
特に、学生の子どもがアルバイトをしている場合や、配偶者がパート勤務をしている場合は、年間の給与収入だけでなく、給与所得控除を差し引いた後の合計所得金額で判定する必要があります。
3.生命保険料控除・地震保険料控除
生命保険料控除は、一般生命保険料、介護医療保険料、個人年金保険料の3区分について、支払った保険料に応じた所得控除を受けられる制度です。
通常の新契約では、それぞれの控除額は最大4万円で、3区分を合計した控除限度額は12万円です。旧契約の場合は計算方法が異なります。
2026年分では、23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除について特例が設けられ、控除額の上限が6万円になります。ただし、生命保険料控除全体の上限は12万円です。
地震保険料控除については、所得税の控除額が最大5万円です。保険会社から届く控除証明書を確認し、勤務先に提出することが必要です。
4.住宅ローン控除
住宅ローン控除は、年末時点の住宅ローン残高などを基準に計算した金額を、所得税額から直接差し引く制度です。
生命保険料控除などの所得控除とは異なり、計算された税額そのものを減らすため、還付金に与える影響が大きくなる場合があります。
ただし、初年度と2年目以降では手続きが異なります。
- 初年度: 原則として自分で確定申告を行う。
- 2年目以降: 必要書類を勤務先に提出すれば、通常は年末調整で適用できる。
2年目以降は、税務署から送付される住宅借入金等特別控除証明書兼申告書と、金融機関の住宅ローン年末残高証明書などを準備します。
住宅ローン控除の適用条件や借入限度額は、入居年や住宅の性能、世帯の条件などによって異なります。2026年に住宅を購入した人は、入居年に対応した国税庁の要件を確認する必要があります。
なお、医療費控除は年末調整では適用できません。年間の医療費が一定の条件を満たす場合は、原則として確定申告によって所得税の還付を受けることになります。
【年末調整でお金が戻らない人】還付金ゼロ・追加徴収になる理由
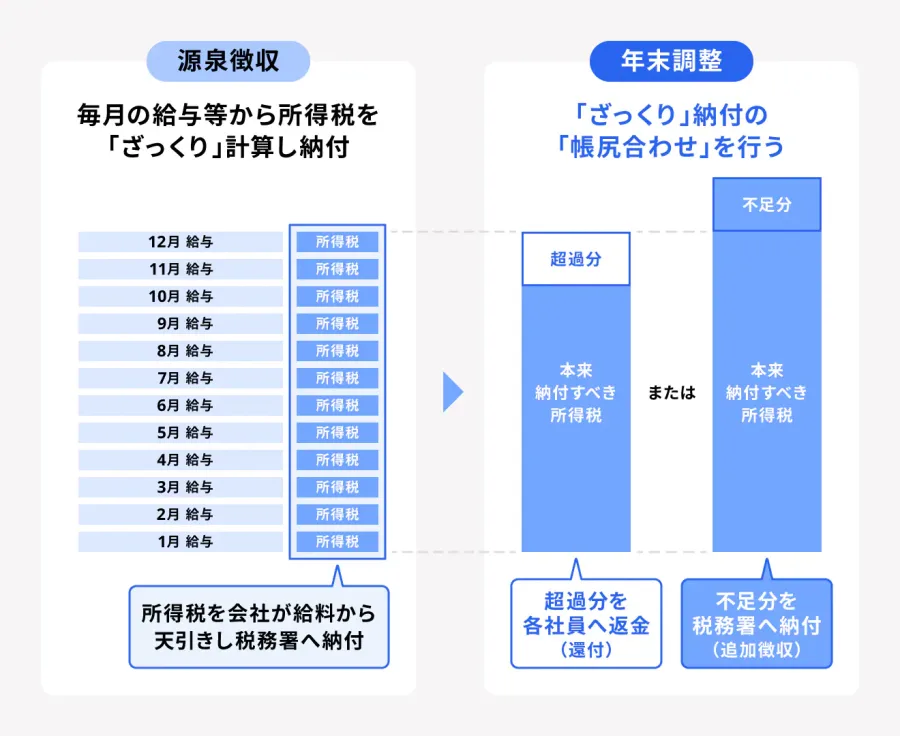
年末調整を受けたからといって、必ずお金が戻ってくるわけではありません。還付金が発生するかどうかは、源泉徴収税額と年調年税額の差額で決まります。
還付金がない人にも、いくつかの典型的なパターンがあります。
還付金が戻らない主な5つのケース
① 毎月の源泉徴収額と本来の年税額が一致している
1年間に天引きされた所得税と、本来納めるべき所得税が同じであれば、還付も追加徴収もありません。これは年末調整が正しく精算された結果です。
② 毎月の源泉徴収額が不足している
年間の給与や賞与が増えたり、扶養親族の状況が変わったりすると、当初の見込みより年間税額が高くなる場合があります。その結果、不足額を追加徴収されることがあります。
③ 毎月の給与から所得税がほとんど引かれていない
もともと源泉徴収された所得税がなければ、年末調整で返金される金額も基本的にありません。控除によって税負担が軽くなっていても、現金で戻る金額がゼロになることはあります。
④ 年末調整の対象者ではない
給与収入が年間2,000万円を超える人や、扶養控除等申告書を提出していない人などは、通常の年末調整の対象外です。
また、年の途中で退職した人も、原則として年末調整の対象にはなりません。ただし、死亡退職など一定の例外があります。転職した人は、前職の源泉徴収票を新しい勤務先に提出する必要があるケースもあります。
⑤ 控除の申告や必要書類が不足している
生命保険料控除や配偶者控除、扶養控除などの申告漏れがあれば、本来受けられる控除が計算に反映されない可能性があります。
控除を申告し忘れた場合でも、条件を満たせば確定申告によって税金を取り戻せることがあります。
還付されないことと、損をしたことは同じではない
ここで覚えておきたいのは、還付金がないからといって、必ずしも年末調整で損をしているわけではないということです。
毎月の源泉徴収が適切であれば、年末にまとまった還付金が発生しないこともあります。逆に、還付金が大きい場合は、年間を通じて多めに所得税を納めていた可能性があります。
年末調整の結果を確認するときは、戻ってきた金額だけでなく、年間の給与収入、所得控除、源泉徴収額、最終的な年税額を総合的に見ることが大切です。
【年末調整の還付金はいつ戻る?】12月・1月の給与明細を確認
年末調整の還付金が戻る時期は、勤務先がいつ年末調整を行い、給与計算を締め切るかによって変わります。
一般的には、12月の給与や賞与で精算されるケースが多く、勤務先の給与支給日や事務処理の都合によっては、翌年1月の給与などで還付されることもあります。
還付金が支給されるまでの流れ
11月〜12月:年末調整書類の提出
扶養控除申告書、基礎控除申告書、保険料控除申告書などを勤務先に提出します。
12月:年間所得税額の計算
年間給与と各種控除を集計し、年調年税額を確定させます。
12月〜翌年1月以降:過不足額の精算
還付または追加徴収が給与などに反映されます。実際の支給時期は勤務先によって異なります。
国税庁の説明では、過納額は通常、年末調整を行った月分として納付する源泉徴収税額から差し引き、本人に還付することになっています。
その月の源泉徴収税額だけでは還付しきれない場合は、その後に納付する源泉徴収税額から順次還付する仕組みです。
給与明細のどこを見ればいい?
還付金が支給されたかどうかは、年末調整後の給与明細を確認すると分かります。
勤務先によって表示方法は異なりますが、次のような項目が使われることがあります。
- 年末調整還付金
- 年調過不足額
- 所得税還付
- 年末調整精算額
還付金が給与と一緒に支給されている場合、振込額が通常月より多くなっていることもあります。
反対に、給与明細に追加徴収額が記載されている場合は、通常より手取り額が少なくなる可能性があります。
還付金の表示が見当たらない場合は、勤務先の給与担当者や人事・総務部門に確認すると確実です。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整で戻ってくるお金は平均いくらですか?
A1:全員に共通する平均還付額や一律の還付額はありません。給与収入、社会保険料、扶養家族、生命保険料控除、住宅ローン控除などによって異なります。国税庁の令和8年分の設例では11万5,270円の還付例がありますが、これは全国平均ではありません。
Q2:2026年は基礎控除104万円がそのまま戻ってきますか?
A2:いいえ。104万円は一定の所得条件を満たす人に適用される所得控除額です。現金で104万円が返ってくるわけではありません。実際の節税額や還付金は、所得税率や源泉徴収額によって決まります。
Q3:年末調整の還付金は12月と1月のどちらに戻りますか?
A3:通常は年末調整を行う12月分の給与などで精算されます。ただし、勤務先の給与計算の締め日や支給スケジュールによっては、翌年1月以降になることもあります。正確な支給日は勤務先に確認してください。
Q4:年末調整でお金が戻らなかった場合、確定申告で取り戻せますか?
A4:本来受けられる控除が反映されていなかった場合や、年末調整の対象外だった人などは、確定申告によって還付を受けられる可能性があります。ただし、実際に税金を納め過ぎていることが必要です。
まとめ:2026年の年末調整は還付金の金額より控除内容を確認
年末調整で戻ってくるお金は、毎月の給与や賞与から源泉徴収された所得税と、本来納めるべき年間所得税額との差額です。源泉徴収額が多ければ還付され、少なければ追加徴収されます。
2026年の令和8年分は、基礎控除の引き上げ、給与所得控除の最低保障額の変更、扶養親族等の所得要件の見直しなどが年末調整に影響します。特に12月1日から新しい制度が適用されるため、これまでの年末調整と同じ感覚で申告書を記入しないよう注意したいところです。
還付金を正しく受け取るために、年末調整では次の3点を確認しておきましょう。
- 基礎控除申告書や配偶者控除等申告書を忘れずに提出する。
- 生命保険料控除証明書や住宅ローン控除関係書類を確認する。
- 年末調整後の給与明細で、還付額または追加徴収額を確認する。
年末調整は、単に年末にお金が戻ってくるイベントではありません。1年間の所得税を正しく精算し、受けられる控除を反映させる大切な手続きです。
2026年は税制改正によって控除額や適用条件が変わるため、自分の所得と家族の状況に合った申告を行うことが、払い過ぎた税金を取り戻すための第一歩になります。