プレミアレシーブ2を理解するうえで押さえたいのは、単なる貯蓄型保険でも、毎年利息を受け取る定期預金でもないという点だ。
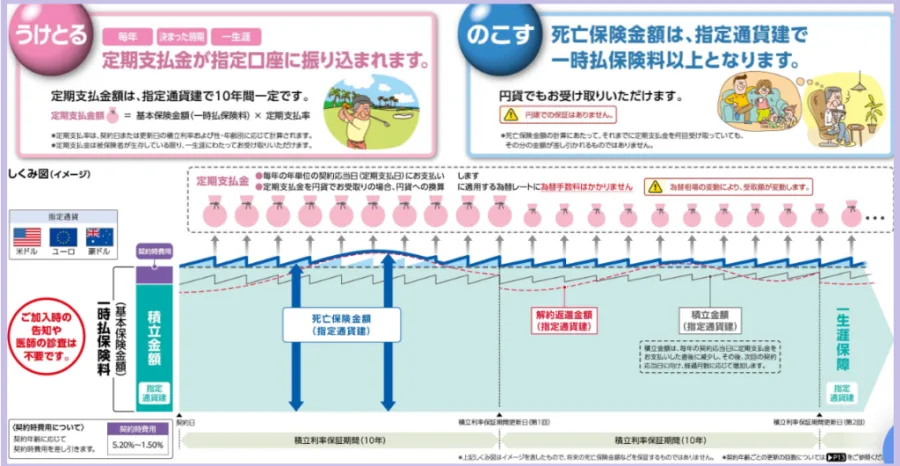
この商品は、第一フロンティア生命が引き受ける一時払終身保険であり、主に次の2つの目的を組み合わせている。
- 自分が生存している間は、毎年の定期支払金を受け取る。
- 死亡した場合は、指定した家族などが死亡保険金を受け取る。
契約時にまとまった資金を払い込み、その資金をもとに終身の死亡保障を確保しながら、定期的な現金収入を得る設計だ。
基本プランと指数プランの違い
プレミアレシーブ2には、基本プランと指数プランがある。
基本プランは、毎年一定額の定期支払金を受け取る仕組みだ。
定期支払金は、次の計算式で算出される。
基本保険金額(一時払保険料)×定期支払率=年間定期支払金
契約日から1年経過した後、毎年の契約応当日に被保険者が生存していれば、定期支払金が支払われる。
契約時に決まった定期支払率は、原則として10年間適用される。10年後の積立利率保証期間更新時には、新しい積立利率に応じて定期支払率も見直される。
指数プランは、基本プランの定額部分に加え、参照指数が前年より上昇した場合に定期支払金の上乗せを期待できる仕組みだ。
参照指数には、BNPパリバが提供する米国投資戦略指数が使用される。
米国株式や米国債券を対象とする先物取引などを活用し、市場の変動に応じて資産配分や運用総額を調整する仕組みになっている。
ただし、指数が上昇しなければ上乗せは発生しない。下落した場合に追加の支払金がマイナスになるわけではないが、上乗せ部分はゼロとなる。
また、指数プランの定額部分は基本プランより少ない。指数が上昇した場合の追加受取額を期待する代わりに、毎年の最低限の受取額に相当する部分が小さくなる設計だ。
重要なのは、指数の上昇による上乗せが死亡保険金や解約返還金に加算されるわけではないこと。あくまで定期支払金に反映される仕組みである。第一フロンティア生命の2026年4月版商品パンフレットにも、この区別が明記されている。
死亡保険金は受け取った定期支払金の回数で減らない
この保険の特徴として見逃せないのが、死亡保険金の計算方法だ。
死亡保険金額は、被保険者が死亡した時点の基本保険金額と解約返還金額のうち、大きい方となる。
つまり、毎年定期支払金を受け取っていたとしても、その受取回数に応じて死亡保険金が差し引かれる仕組みではない。
指定通貨建てで一時払保険料以上の死亡保障を確保する設計になっている。
ただし、ここでいう「一時払保険料以上」は、あくまで指定通貨建ての話である。円で払い込んだ金額と、将来円に換算した死亡保険金が同額以上になることを保証するものではない。
この違いを理解しておくことが、商品を正しく評価する第一歩となる。
【円・米ドル・豪ドルを比較】積立利率と定期支払金の実態
プレミアレシーブ2では、円・米ドル・豪ドルの3通貨を選択できる。
それぞれの通貨には異なる特徴があり、積立利率だけを見て選ぶと、将来の受取額を読み違える可能性がある。
3つの通貨の特徴
円建て
円建ての最大のメリットは、為替相場の影響を受けずに契約通貨で資産管理できることだ。
将来の定期支払金や死亡保険金を円で受け取ることを前提とする人には、外貨建てより仕組みを理解しやすい。
一方、円建てだからといって元本が保証されるわけではない。途中解約では市場価格調整や解約控除によって払い込んだ金額を下回ることがある。
米ドル建て
米ドル建ては、米国の金利環境を反映した積立利率が適用される。
外貨資産を保有したい人や、将来の海外旅行、海外居住などを視野に入れる人にとっては選択肢になる。
ただし、円高になると円換算した資産価値が減少する。米ドル建てで受け取る金額が変わらなくても、円に換算したときの価値は変動する。
豪ドル建て
豪ドル建ても、外貨による資産保有を希望する人向けの選択肢だ。
米ドルとは異なる為替変動の影響を受けるため、通貨を分散するという考え方もある。
ただし、豪ドルは為替市場の変動を受ける通貨であり、金利が高いからといって円換算後の利益まで保証されるわけではない。
2026年11月の積立利率はどうなっている?
第一フロンティア生命の公式利率情報では、2026年11月1日から15日までに一時払保険料が同社に着金した契約について、次の積立利率が掲載されている。
以下は0~65歳の契約年齢区分における基本プランの数値。2026年10月31日時点では翌日から適用される予定の利率であり、契約日・着金日によって適用条件が異なる。
- 米ドル建て:5.16%
- 豪ドル建て:4.86%
- 円建て:3.02%
同じ区分の基本プランにおける定期支払率は、男性・女性の順に次のとおりだ。
- 米ドル建て:5.23%・5.21%
- 豪ドル建て:4.92%・4.91%
- 円建て:3.05%・3.04%
ここで注意したいのは、積立利率と定期支払率は別の数字だということ。
定期支払率は年間の定期支払金を計算するための係数であり、その数字をそのまま投資利回りと解釈してはいけない。
例えば、基本保険金額が10万米ドルで、男性・0~65歳区分の基本プランを選択した場合、定期支払率5.23%なら年間の定期支払金は5,230米ドルとなる。
これは税引前の契約上の支払額の計算例であり、円換算後の受取額や実質的な運用収益を示すものではない。
プレミアレシーブ2と3の比較
2026年10月29日、第一フロンティア生命はプレミアレシーブ3の販売開始を発表した。
発表された主な変更点を整理すると、次のようになる。
プレミアレシーブ3の最大の変更点は、毎年の支払金をすぐに受け取らず、積み立てておける選択肢が追加されたことだ。
毎年の生活費として受け取る必要がない人にとっては、資金の使い方に柔軟性が生まれる。
また、定期支払金の上限を円貨で設定できる機能は、外貨建て契約で円換算後の受取額が大きく変動することへの対応を意識したものだ。
ただし、円貨で受取上限を設定できることと、外貨建て保険全体の元本が円で保証されることは別問題である。
加えて、30年・20年という長期の積立利率保証期間が新設される点も注目される。長期的な資金計画を立てやすくなる一方、長期間資金を拘束する可能性も考えなければならない。
なお、2026年10月29日の発表資料は、プレミアレシーブ3の販売開始を告知したものであり、詳細な契約条件や実際の適用利率は発売後の契約締結前交付書面などで確認する必要がある。
【評判・口コミを検証】プレミアレシーブ2のメリットとデメリット
プレミアレシーブ2の評判を考える際には、商品の魅力と金融商品としての制約を分けて見る必要がある。
定期的な収入と死亡保障を一つの商品で準備できる点は魅力だが、途中解約のリスクや外貨建ての為替変動を軽視すると、加入後に想定外の結果になりかねない。
メリット1:毎年の定期支払金を受け取れる
最大の特徴は、生存中に毎年定期支払金を受け取れることだ。
年金のような定期収入を補いたい人や、退職後の旅行費用、趣味、日常生活費の一部に充てたい人には使い道が分かりやすい。
また、指定通貨が外貨の場合は、定期支払金を外貨または円貨で受け取る選択肢がある。
メリット2:家族への資産承継を考えられる
死亡保険金の受取人をあらかじめ指定できるため、家族への資産承継を考える際に活用できる。
生命保険の死亡保険金は、一定の条件を満たせば相続税の非課税枠を利用できる。
契約者と保険料負担者が同一で、被保険者も同一、死亡保険金受取人が相続人である場合、非課税限度額は次のとおりだ。
500万円×法定相続人の数
ただし、ほかの死亡保険金との合算や契約形態などによって税務上の扱いが変わる。誰が保険料を負担し、誰が被保険者となり、誰が受取人になるのかを事前に整理することが欠かせない。
メリット3:加入時の健康告知が原則不要
商品パンフレットでは、加入時の告知は不要とされている。
ただし、入院中や余命宣告を受けている場合など、申込みを取り扱えない条件もある。
健康状態に関する加入条件が比較的シンプルである点は、検討する人にとってメリットとなる。
デメリット1:一時払なのでまとまった資金が必要
保険料の払い込みは一時払のみだ。
毎月少額ずつ積み立てるタイプの商品ではないため、契約時にまとまった資金を準備する必要がある。
生活費や緊急予備資金まで投入すると、急な支出が発生した際に困る可能性がある。
デメリット2:外貨建てでは為替リスクがある
米ドルや豪ドルで契約すると、円換算した資産価値は為替レートによって変動する。
例えば、10万米ドルの資産を保有している場合、為替レートが1米ドル=150円なら1,500万円相当だが、1米ドル=120円になると1,200万円相当になる。
外貨ベースの金額が同じでも、円換算では300万円の差が生じる。
定期支払金についても同じで、毎年の外貨建て受取額が一定でも、円で受け取る場合の金額は変わる。
評判・口コミは何を基準に見るべきか
プレミアレシーブ2について、商品単体の契約者満足度や、信頼できる統一的な口コミ評価を示す公的な集計は確認できない。
第一フロンティア生命は公式サイトで「お客さまの声」を公開しているが、これは同社全体の保険商品や事務手続きなどに関する意見・苦情を扱うもので、プレミアレシーブ2だけの評価ではない。
そのため、ネット上の評判を読む場合は、次のような論点を区別したい。
- 定期支払金を毎年受け取れる利便性への評価
- 外貨建てで円換算額が変動することへの不安
- 解約時に市場価格調整が適用されることへの理解度
- 銀行窓口での説明と実際の契約条件の違い
- 死亡保障を含めた総合的な資産承継への評価
特に「毎年お金がもらえるから得」「死亡保険金が元本以上だから安全」という単純な評価には注意が必要だ。
定期支払金を受け取ることと、最終的に払い込んだ金額以上の資産が手元に残ることは同じではない。
【元本割れリスクを徹底検証】MVA・解約控除・費用の落とし穴
プレミアレシーブ2で最も慎重に確認したいのが、途中解約時の元本割れリスクだ。
第一フロンティア生命の契約締結前交付書面には、解約返還金額が一時払保険料を下回る可能性が明記されている。
その主な原因は、市場価格調整(MVA)、解約控除、為替変動の3つだ。
市場価格調整(MVA)とは?
市場価格調整とは、契約時と解約時の市場金利の変動に応じて、解約返還金額を調整する仕組みだ。
基本的な考え方は次のとおり。
- 解約時の市場金利が契約時より上昇した場合:解約返還金額は減少する方向に働く。
- 解約時の市場金利が契約時より低下した場合:解約返還金額は増加することがある。
例えば、契約時より市場金利が高くなった場合、既存の運用資産の市場価値が相対的に低下する。その影響を解約返還金に反映させるのがMVAだ。
プレミアレシーブ2では、積立利率保証期間の満了までの残存期間も計算に関係する。
第一フロンティア生命の2026年4月版資料では、契約時と解約時の平均指標金利がともに1.00%の場合、MVAによって基本保険金額から控除される率の例として、次の数値が示されている。
| 残存期間 | 控除率の例 |
|---|---|
| 10年 | 0.98% |
| 9年 | 0.88% |
| 8年 | 0.79% |
| 7年 | 0.69% |
| 6年 | 0.59% |
| 5年 | 0.49% |
| 4年 | 0.39% |
| 3年 | 0.29% |
| 2年 | 0.19% |
| 1年 | 0.10% |
これは特定の金利条件に基づく例であり、すべての契約に一律適用される控除率ではない。
また、最終の積立利率保証期間更新日以降は市場価格調整が行われない。
解約控除はいつまで発生する?
もう一つの注意点が解約控除だ。
解約控除は、契約から一定期間内に解約や減額をした場合に発生する費用である。
第一フロンティア生命の資料では、基本保険金額に、契約年齢・経過年数・適用されている積立利率に応じた解約控除率を掛けて算出すると説明されている。
重要なのは、契約日の10年後の契約応当日以降は解約控除がかからないという点だ。
ただし、解約控除がなくなったからといって、必ず元本が戻るわけではない。
市場価格調整や為替変動は別に考える必要がある。
解約返還金の計算方法
基本的な計算式は次のとおり。
解約返還金額=基本保険金額×(1-市場価格調整率)-解約控除額
この計算結果を指定通貨から円に換算する場合、さらに為替レートの影響を受ける。
そのため、加入から短期間で解約すると、複数の要因が重なって大きな元本割れが発生する可能性がある。
プレミアレシーブ2の費用・手数料
「初期費用なし」という説明だけで、完全に費用がかからない保険と判断するのは危険だ。
実際には複数の費用が関係する。
主なものは以下のとおり。
- 保険契約関係費: 契約の締結・維持や死亡保険金の支払いに必要な費用。積立利率の計算時に控除される。
- 指数プランの費用: 指数連動部分の定期支払金を受け取るための費用として、米ドル・豪ドルは年率1.49%、円は年率0.22%が定期支払率の計算において控除される。
- 参照指数の戦略控除率: 年率1.0%。
- 参照指数の複製コスト: 構成資産の取引などに伴う費用。実際の水準は事前に確定できない。
- 解約控除: 契約から10年以内の解約・減額などで発生する。
- 金融機関の諸手数料: 外貨の送金や受取口座への着金などに伴い、取扱金融機関所定の費用が発生する場合がある。
なお、為替換算についても注意が必要だ。
2026年4月版の契約締結前交付書面では、円貨から外貨への入金時にはTTM+50銭、外貨から円貨への支払い時にはTTM-50銭という為替レートが示されている。
TTMは対顧客電信売買相場の仲値を指す。為替手数料という名目で別途請求されない場合でも、適用レートに含まれる差額を考慮しなければならない。
これらの費用は契約条件や取扱金融機関によって異なる部分があるため、加入前に最新の書面を確認することが大切だ。
【2026年10月31日現在】プレミアレシーブ2の取扱状況と加入判断
プレミアレシーブ2は、2026年10月31日時点で第一フロンティア生命の公式商品ページに掲載されている。
同ページでは、商品パンフレット、契約締結前交付書面、約款、積立利率・為替レート情報などが案内されている。
また、あおぞら銀行をはじめ、複数の銀行・証券会社などが取扱代理店として掲載されている。
ただし、すべての代理店で同じ条件・同じ時期に販売しているとは限らない。公式サイトも、代理店によって取扱内容が異なる場合があると案内している。
プレミアレシーブ2は販売終了するのか?
ここは2026年の要点だ。
プレミアレシーブ3は、2026年11月2日から金融機関代理店で順次販売される予定となっている。
しかし、新商品の発表だけを理由に、プレミアレシーブ2が同日に全代理店で販売終了すると判断することはできない。
第一フロンティア生命の発表では、プレミアレシーブ2の一律の販売終了日までは示されていない。
そのため、2を検討している人は、取扱代理店に次の点を確認したい。
1. 現在、新規契約を受け付けているか。
2. 申込み時点で適用される積立利率はいくらか。
3. プレミアレシーブ3との設計書比較ができるか。
4. 既存のプレミアレシーブ2の契約者に不利益な変更があるか。
特に既契約者の場合、プレミアレシーブ3が登場したからといって、安易に2を解約して乗り換えるのは避けたい。
解約控除や市場価格調整による損失に加え、新契約の費用や為替条件も考慮する必要がある。
プレミアレシーブ2が向いている人
次の条件に当てはまる場合は、検討する価値がある。
- まとまった余裕資金がある。
- 10年以上の長期保有を想定している。
- 毎年の定期支払金を生活費の補助に使いたい。
- 家族への死亡保障や資産承継を考えている。
- 外貨建ての場合、円高による資産価値の減少を許容できる。
- 解約時の市場価格調整や解約控除を理解している。
おすすめできない人
反対に、次のような人には慎重な判断が必要だ。
- 数年以内に資金を使う予定がある。
- 払い込んだ金額を円で確実に回収したい。
- 為替変動による損失を受け入れられない。
- 預金と同じような安全性を求めている。
- 生活費や医療費などの緊急資金まで払い込もうとしている。
- 商品の費用や解約条件を理解しないまま契約しようとしている。
加入前に必ず確認したい5項目
実際の契約では、営業担当者から提示された定期支払金だけを見て判断してはいけない。
以下の5項目を設計書で確認することが重要だ。
① 定期支払金の累計額
10年間でいくら受け取れるのか、税引前・税引後の違いも含めて確認する。
② 10年後の基本保険金額
積立利率保証期間の更新時に、どのような条件で更新されるのかを確認する。
③ 途中解約時の返還金額
契約から1年、3年、5年、7年など複数の時点で試算してもらう。
④ 円換算後の受取額
外貨建てなら、円高・円安の複数シナリオで死亡保険金や定期支払金を試算する。
⑤ 死亡保険金の受取人と税務
誰に資産を残すのか、相続税・所得税・贈与税のどれが関係するのかを整理する。
この5項目を確認すれば、目先の受取率だけでは見えない商品の実態を把握しやすくなる。
【プレミアレシーブ2】に関するよくある質問(FAQ)
Q1:プレミアレシーブ2は元本保証の商品ですか?
A1:いいえ。預金ではなく生命保険であり、元本保証ではない。途中解約では市場価格調整や解約控除によって、指定通貨建てでも一時払保険料を下回る可能性がある。外貨建てでは円換算額も為替によって変動する。
Q2:円建てなら元本割れしませんか?
A2:円建てでも元本割れする可能性がある。為替リスクは避けられるが、市場価格調整や解約控除の影響は残る。
Q3:定期支払金は一生涯受け取れますか?
A3:契約日から1年経過後、毎年の定期支払日に被保険者が生存していれば、契約条件に従って受け取れる。基本プランでは積立利率保証期間の更新時に定期支払率が見直される。
Q4:プレミアレシーブ2と3はどちらがおすすめですか?
A4:毎年の支払金を受け取りたい人は2の基本的な仕組みが候補になる。一方、受け取らずに積み立てたい人や、より長い積立利率保証期間を希望する人は3の新機能が比較対象になる。ただし、3の具体的な適用利率や契約条件を確認してから判断したい。
Q5:プレミアレシーブ2は2026年11月以降も加入できますか?
A5:2026年10月31日時点では、第一フロンティア生命の公式商品ページに掲載されている。3の発売は11月2日から順次予定されているが、2の一律の販売終了日は発表されていない。実際の受付状況は募集代理店への確認が必要だ。
まとめ:プレミアレシーブ2は受取額より資産全体の設計で判断する
プレミアレシーブ2は、毎年の定期支払金を受け取りながら、死亡保険金によって家族への資産承継を目指せる一時払終身保険だ。
円・米ドル・豪ドルの3通貨に対応し、基本プランと指数プランから受取方法を選べる点が特徴となっている。
一方で、外貨建ての為替変動リスク、市場価格調整、解約控除、各種費用など、契約前に理解しておくべき条件も多い。
特に、毎年の定期支払率が高いことと、払い込んだ資金が安全に増えることは同じではない。定期支払金の累計、死亡保険金、解約返還金、円換算後の資産価値を総合的に比較する必要がある。
2026年11月2日にはプレミアレシーブ3の販売が始まる予定であり、定期積立プランや長期の積立利率保証期間など、新しい選択肢も登場する。
【プロの結論】
プレミアレシーブ2を選ぶか、3を待つかという判断で最も大切なのは、利率の高さではなく、資金をいつ、何のために使うのかという目的だ。
毎年の生活資金を確保しながら家族に死亡保障を残したい人には、2の仕組みが合う可能性がある。一方、受取金をすぐに使わず、長期的な資産管理を重視する人には、3の新機能が魅力になるだろう。
ただし、どちらも元本保証の預金ではない。
契約前には必ず最新の契約締結前交付書面と設計書を比較し、途中解約した場合の損失まで把握したうえで判断したい。目先の定期支払金に惑わされず、自分の生活資金と家族に残す資産の両方を守れるかどうかが、失敗しない保険選びの基準となる。