任意のHTMLタグを本文として直接組版する形式には対応できないため、記事の構成・見出し・表を維持したMarkdown形式で提示します。内容は2026年10月31日時点の公表資料・株価データを基準にしています。
2026年7月22日、自動運転技術を開発する株式会社ティアフォーが東京証券取引所グロース市場に新規上場しました。証券コードは593Aです。オープンソースの自動運転ソフトウェア「Autoware」を中心に事業を展開する同社は、国内の自動運転関連企業として投資家から注目を集めています。
上場初日の初値は公募価格を下回ったものの、その後は株価が大きく変動し、2026年10月30日の終値は2,403円となりました。一方、最新の2026年9月期第3四半期決算では営業損失が68億円を超えており、成長期待と収益化の課題が同時に浮き彫りになっています。
ティアフォーの上場日、IPOの公募価格と初値、株価推移、加藤真平CEOが率いる事業の特徴、SOMPOホールディングスやジャフコなどの主要株主、最新業績を整理します。加えて、2026年10月の最新事業展開も踏まえ、上場後の成長性と投資リスクを検証します。
【1】ティアフォーは2026年7月22日に上場!証券コード593Aと基本情報
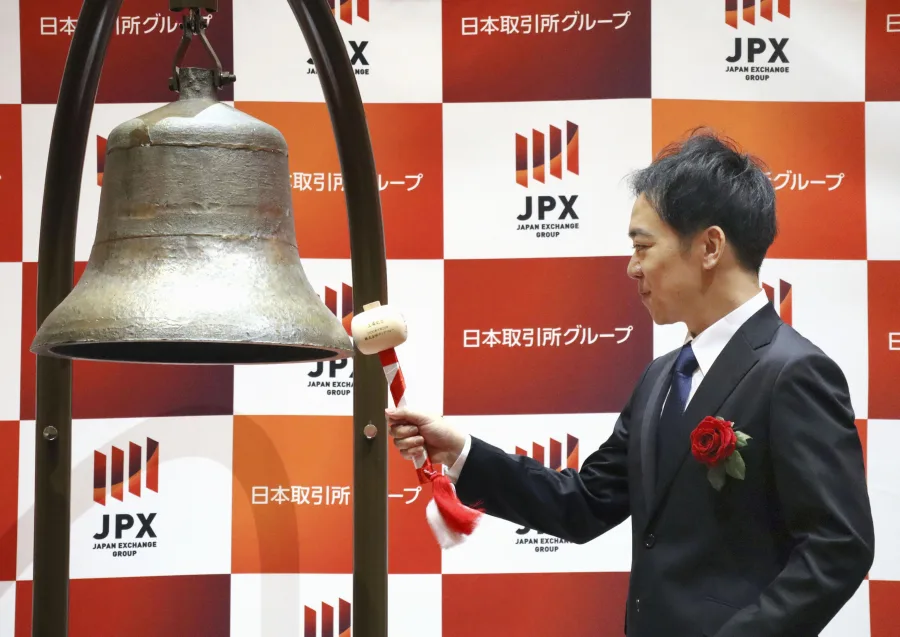
ティアフォーの上場日は2026年7月22日
株式会社ティアフォーは、2026年7月22日(水)に東京証券取引所グロース市場へ新規上場しました。
同社の上場に関する基本情報は次のとおりです。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社ティアフォー |
| 英語名 | TIER IV, Inc. |
| 上場日 | 2026年7月22日 |
| 上場市場 | 東証グロース市場 |
| 証券コード | 593A |
| 業種 | 情報・通信業 |
| 代表者 | 代表取締役CEO 加藤真平 |
| 設立 | 2015年12月1日 |
| 本社 | 東京都品川区 |
| 事業内容 | 自動運転ソフトウェア・車両開発、実証、導入支援 |
| 決算期 | 9月30日 |
| 売買単位 | 100株 |
これらは東京証券取引所が公表した新規上場会社概要に基づく情報です。
ティアフォーは、単なる自動車メーカーでも、一般的なソフトウェア開発会社でもありません。自動運転の基盤となるソフトウェアを開発し、その技術を実際の車両や交通サービスに組み込む事業を展開しています。
なぜティアフォーの上場が注目されたのか
注目される最大の理由は、自動運転技術の社会実装に向けた事業基盤を持っていることです。
自動運転市場では、車両そのものの開発だけでなく、周囲の環境を認識する技術、走行経路の判断、車両制御、遠隔監視など、多数の技術が必要になります。
ティアフォーは、これらの技術を支えるソフトウェアをオープンソースで開発し、世界中の企業や研究機関が参加できる仕組みを構築してきました。
上場によって資本市場から資金を調達できるようになったことは、研究開発の継続、製品の量産化、海外市場への展開を進めるうえで大きな意味を持ちます。
ただし、上場したこと自体が事業の黒字化や株価上昇を保証するわけではありません。投資家にとっては、上場後にどれだけ継続的な売上と利益を生み出せるかが重要です。
【2】ティアフォーのIPO公募価格・初値と株価推移を検証
公募価格は1,085円、初値は1,009円
ティアフォーのIPOでは、公開価格が仮条件の上限である1,085円に決定しました。
しかし、2026年7月22日の上場初日に付いた初値は1,009円でした。
| IPO項目 | 数値 |
|---|---|
| 想定価格 | 1,015円 |
| 仮条件 | 1,015~1,085円 |
| 公募価格 | 1,085円 |
| 上場日 | 2026年7月22日 |
| 初値 | 1,009円 |
| 初値騰落率 | -7.00% |
公募価格に対して初値は76円安く、初日の段階ではIPO投資家の期待を下回るスタートとなりました。
自動運転という成長分野への期待があっても、上場時点での企業価値や収益性、株式の需給は別の問題です。
ティアフォーの場合も、技術的な期待と、研究開発投資が先行する財務状況の両面を市場が評価する必要がありました。
2026年10月30日時点の株価は2,403円
上場後の株価は大きく変動しています。
2026年10月30日の東証終値は2,403円でした。
株価の主な推移は次のとおりです。
- 2026年7月22日:公募価格1,085円、初値1,009円
- 2026年8月7日:上場来安値871円
- 2026年9月4日:上場来高値3,790円
- 2026年10月30日:終値2,403円
公募価格と比較すると、10月30日の終値は約2.21倍です。
ただし、9月4日の高値3,790円からは大きく下落しており、短期間で相当な値動きが発生しています。
10月30日は始値2,314円、高値2,684円、安値2,306円、出来高1,204万4,300株でした。1日の値幅も大きく、売買が活発な状態です。
株価が上昇しても割安とは限らない
ティアフォーの株価を評価するときに注意したいのが、利益水準との関係です。
2026年9月期の会社予想では営業損失と純損失が見込まれています。そのため、一般的な黒字企業と同じようにPERを使って割安・割高を判断することは困難です。
10月30日の株価2,403円と上場時の発行済株式数6,352万4,090株を基準にすると、時価総額は概算で約1,526億円になります。
一方、通期売上高予想は約84億8,400万円です。
単純計算では時価総額が予想売上高の約18倍に達する水準です。
この評価には、将来の市場拡大や事業の収益化に対する期待が相当程度織り込まれていると考えられます。
したがって、投資判断では株価の上昇率だけでなく、今後の売上成長率、利益率、研究開発費の負担を確認する必要があります。
【3】Autowareとは何か?ティアフォーの自動運転レベル4戦略
Autowareは自動運転を支えるオープンソースソフトウェア
ティアフォーの企業価値を理解するうえで欠かせないのが「Autoware」です。
Autowareは、自動運転車両を動かすためのオープンソースソフトウェアです。
車両周辺の状況を認識し、走行経路を計画し、車両を制御するためのソフトウェア技術を提供します。
一般的な自動車開発では、メーカーや開発会社が独自のシステムを構築するケースが多くあります。
一方、Autowareはソースコードを公開することで、複数の企業、大学、研究機関が技術開発に参加できる点が特徴です。
ティアフォーは2015年のAutoware公開以来、その開発を主導してきました。
重要なのは、Autowareそのものを販売するだけの企業ではないという点です。
同社はAutowareを基盤として、車両開発、システム構築、製品提供、実証実験、導入後の運用支援まで事業を広げています。
自動運転レベル4への取り組み
自動運転技術の将来性を考えるうえで重要なのがレベル4です。
自動運転のレベルは、運転操作における人間とシステムの役割によって区分されます。
レベル4では、あらかじめ定められた走行環境条件の範囲内で、システムが運転操作を担います。
特定の条件下では、運転者による操作の引き継ぎを前提としない自動運行が可能です。
ただし、レベル4はあらゆる道路や天候、交通状況で無条件に走行できるという意味ではありません。
実際の運行には、車両側の安全基準への適合や、道路交通法に基づく特定自動運行の許可などが関係します。
つまり、技術開発だけでなく、走行環境の整備、遠隔監視、緊急時対応、運行管理まで含めた事業設計が必要です。
ティアフォーは2026年3月、AIベース型の自動運転レベル4向けソフトウェアスタックを発表しました。
認識AIと経路生成AIを組み合わせる方式に加え、認識・判断・操作を統合するエンドツーエンド型の技術開発も進めています。
これは、特定の車両やセンサー構成に依存しない自動運転基盤を目指す取り組みです。
3つのサービスが収益化を支える
ティアフォーの事業は、主に3つのサービスで構成されています。
1. Mobility Service(モビリティサービス)
自治体や交通事業者などに対し、自動運転サービスの社会実装を支援します。実証実験から導入、運用に向けた取り組みまでを対象とします。
2. Development Service(デベロップメントサービス)
自動車メーカーや特殊用途車両メーカーなどに対し、自動運転システムの開発を支援します。メーカーが自社で自動運転技術を活用できるようにする役割も担います。
3. Solution Service(ソリューションサービス)
自動運転に必要なソフトウェア、ハードウェア、開発ツールなどを提供します。
特に注目したいのは、ソフトウェアだけでなく、量産向け車載カメラなどのハードウェア製品も展開していることです。
ソフトウェア、車両、周辺機器、導入支援を組み合わせることで、単発の研究開発案件に依存しない収益基盤を構築できる可能性があります。
【4】ティアフォーの株主構成は?SOMPO・ジャフコ・ヤマハ発動機との関係
ティアフォーの株主構成を見ると、創業者だけでなく、保険、投資、モビリティ分野の企業が関係していることが分かります。
2026年6月29日付のコーポレートガバナンス報告書に記載された主要株主は次のとおりです。
| 株主・関係者 | 保有株式数 | 記載比率 | 主な位置付け |
|---|---|---|---|
| SOMPOホールディングス | 11,112,500株 | 21.3% | 保険・モビリティ分野 |
| 加藤真平 | 5,750,000株 | 11.0% | 創業者・CEO |
| ジャフコSV5 | 3,610,000株 | 6.9% | ベンチャーキャピタル |
| ヤマハ発動機 | 3,459,490株 | 6.6% | モビリティ・車両技術 |
| 出川章理 | 3,300,000株 | 6.3% | 個人株主 |
| いすゞ自動車 | 3,000,000株 | 5.7% | 商用車分野 |
| KDDI | 2,070,000株 | 4.0% | 通信・モビリティ |
※比率は2026年6月29日現在のコーポレートガバナンス報告書記載値。上場時の公募増資などにより、上場後の持株比率とは異なる場合があります。
SOMPOホールディングスとの関係
SOMPOホールディングスは、ティアフォーの主要株主です。
自動運転技術は、自動車保険や事故対応、リスク管理、モビリティサービスなど、保険会社の事業領域とも接点があります。
自動運転が普及すれば、事故リスクの評価や保険商品の設計にも変化が生じる可能性があります。
SOMPOにとっては、自動運転分野における中長期的な事業シナジーを見据えた関係と捉えられます。
なお、ティアフォーのガバナンス報告書では、SOMPOホールディングスはその他の関係会社に該当する一方、同社グループからの事前承認などを必要とせず、経営判断はティアフォーが独自に行うと説明されています。
ジャフコの出資とIPO
ジャフコは、国内のベンチャーキャピタルとして知られる投資会社です。
ティアフォーにはジャフコSV5共有投資事業有限責任組合などを通じて出資しています。
IPOではジャフコSV5などが保有株式の一部を売り出しました。
これは、ベンチャーキャピタルが未上場企業に投資し、成長段階を経て株式市場で投資回収を進める一般的な流れに沿ったものです。
一方、IPO後も主要株主として名前が残っていることから、ティアフォーがこれまでの資金調達を通じて幅広い投資家との関係を構築してきたことが分かります。
ヤマハ発動機・KDDIとの事業上の接点
ヤマハ発動機は、車両やモビリティ関連の技術を持つ企業です。
自動運転技術との組み合わせでは、車両側の技術とソフトウェアの連携が重要になります。
また、KDDIとの関係も重要です。
2026年5月29日、ティアフォーとKDDIは自動運転サービスの社会実装に向けた協業に合意しました。
7月からはKDDIスマートモビリティを加えた3社体制で取り組みを進めています。
ティアフォーが自動運転システムを提供し、KDDIが通信基盤やインフラ運用を支援、KDDIスマートモビリティが車両調達、走行計画、遠隔監視、運行管理などを担う構想です。
3社は2030年までに累計1,000台規模の自動運転サービス車両の商用導入を目指しています。
これは、ティアフォーの技術を実際の交通サービスに展開するうえで重要な事業目標です。
【5】ティアフォーの最新業績・決算は?2026年9月期の赤字を分析
最新の公表決算は2026年9月期第3四半期
2026年10月31日時点で確認できる最新の決算短信は、2026年8月14日に発表された2026年9月期第3四半期決算です。
対象期間は2025年10月1日から2026年6月30日までの9カ月間です。
主要な業績は次のとおりです。
| 項目 | 第3四半期累計実績 |
|---|---|
| 売上高 | 51億7,800万円 |
| 売上総利益 | 20億300万円 |
| 営業損失 | 68億2,600万円 |
| 経常損失 | 40億8,700万円 |
| 親会社株主に帰属する純損失 | 41億7,400万円 |
| 研究開発費 | 59億8,900万円 |
| 補助金収入 | 36億6,100万円 |
特に注目したいのが、営業損失の大きさです。
売上高が51億円を超えている一方、営業損失は68億円を超えています。
研究開発費だけでも約60億円に達しており、現在は将来の市場獲得を見据えた先行投資の負担が大きい状態です。
加えて、補助金収入36億6,100万円が営業外収益として計上されています。
このため、営業損失と経常損失の差が大きくなっています。
投資家は、補助金による収益への寄与と、本業の営業損益を分けて確認する必要があります。
2026年9月期の通期業績予想
会社が公表している2026年9月期の通期予想は次のとおりです。
| 項目 | 2026年9月期予想 |
|---|---|
| 売上高 | 84億8,400万円 |
| 営業損失 | 112億3,900万円 |
| 経常損失 | 65億9,300万円 |
| 純損失 | 67億3,600万円 |
| 1株当たり純損失 | 138.03円 |
| 年間配当予想 | 0円 |
売上高は前期の64億1,000万円から32.4%増加する見込みです。
一方、営業損失や純損失も大きく、売上拡大と利益改善が必ずしも同時に進んでいるわけではありません。
ティアフォーは、第2四半期と第4四半期に売上計上が集中する事業特性を説明しています。
自治体の予算執行や自動車メーカーとのプロジェクト進捗によって、売上計上時期が偏りやすいことが背景にあります。
したがって、第3四半期の累計実績だけで通期予想の達成可能性を判断することはできません。
なお、2026年9月期の通期決算発表は2026年11月13日予定です。10月31日時点では、9月末までの通期確定実績はまだ公表されていません。
この決算が上場後最初の重要な業績確認ポイントになります。
収益化に向けて確認すべき数字
今後の決算で特に重要なのは次の4点です。
- 売上高の成長率が維持できているか
- 研究開発費の増加に対して売上総利益が伸びているか
- 補助金に依存しない営業収益力が高まっているか
- 現金残高と資金調達によって研究開発を継続できるか
自動運転技術は開発期間が長く、車両の安全性や法規制への対応も必要です。
そのため、短期的な赤字だけで企業価値を判断するのも適切ではありません。
しかし、研究開発投資が長期間続く場合、追加の資金調達や株式の希薄化が必要になる可能性もあります。
成長投資と財務健全性のバランスが、今後の評価を左右します。
【6】2026年最新のティアフォーの将来性と上場後のリスク
2026年10月に進展した海外展開
2026年10月29日、ティアフォーはオーストラリアのNational Transport Research Organisation(NTRO)に自動運転バスを提供し、オーストラリアおよびニュージーランド市場への展開を開始したと発表しました。
提供されたのは15人乗りの電動自動運転バスです。
現地の専用コースで試験や調整を進め、州政府機関、バス事業者、自治体、空港などに向けたデモンストレーションや公道を含む試験運行を目指しています。
これは、日本国内で培った自動運転バスの技術や運用ノウハウを海外に展開する動きです。
ただし、海外市場での販売・運用が本格的な収益につながるかどうかは、今後の導入台数や契約規模を確認する必要があります。
ミュンヘン工科大学との研究協業
2026年10月15日には、ドイツのミュンヘン工科大学(TUM)と「TUM Autoware Research Center by TIER IV」を設立しました。
複数年にわたる研究協業で、主なテーマは次の3つです。
- 安全性:AIによる運転判断とルールベースの監視を組み合わせる技術
- 評価:シミュレーションや実車走行を通じた検証方法の構築
- 拡張性:異なる走行環境へのAutowareの適用と評価
さらに10月22日には、NVIDIA HyperionおよびNVIDIA Halosを活用し、ドイツでの自動運転レベル4関連の協業を拡大すると発表しました。
高性能コンピューティングと安全技術をAutowareに組み合わせることで、次世代の自動運転システムの開発を進める構想です。
この取り組みは、ティアフォーが国内の実証支援企業にとどまらず、国際的な自動運転技術の開発基盤を目指していることを示しています。
自動物流道路の実証実験にも参加
2026年10月14日には、大成建設、大成ロテックとともに、国土交通省の「自動物流道路の社会実装に向けた実証実験」に採択されました。
自動物流道路とは、物流専用の空間において無人化・自動化された搬送機器で貨物を輸送する仕組みです。
今回の実証では、複数台の自動運転車両を使用し、次のような技術を検証します。
- 車両の追従走行
- 対面走行や並走
- 分流・合流
- 車線変更
- 障害物回避
- 車載センサーと道路側インフラの簡素化
ティアフォーは自動運転システム「Pilot.Auto」を提供します。
公共交通だけでなく、物流分野にも技術を応用できれば、将来的な事業領域の拡大につながる可能性があります。
成長性を評価する3つのポイント
ティアフォーの将来性を評価するうえでは、次の3点が重要です。
1. 自動運転の実証から商用導入への移行
2026年9月期第3四半期決算短信によると、実証実験・実装地域数は44地域で、2026年7月時点の受注地域数は58地域でした。
単に実証地域を増やすだけでなく、1地域当たりの車両台数を増やし、継続的なサービス運営に移行できるかが重要です。
2. 海外でのAutoware普及
オーストラリアやドイツでの展開は、海外企業や研究機関との連携を広げる機会になります。
Autowareの利用者や開発パートナーが増えれば、技術基盤の普及と関連サービスの拡大につながる可能性があります。
ただし、オープンソースの普及とティアフォー自身の売上拡大は同じではありません。企業として収益につなげる仕組みが必要です。
3. 量産化による収益構造の改善
自動運転車両の開発や実証実験は、案件ごとの開発負担が大きくなりやすい事業です。
一方、ソフトウェアや車載製品を複数の顧客に展開できれば、収益の拡大と利益率の改善が期待できます。
研究開発成果を量産向け製品や継続的なサービス契約に結びつけられるかが重要です。
上場後に注意したい5つのリスク
成長期待がある一方、投資家が注意すべきリスクも存在します。
① 営業赤字の継続
研究開発費が大きく、売上高の成長だけでは黒字化につながっていません。営業損失の縮小が重要な確認項目です。
② 自動運転の法規制と安全性
レベル4の運行には、走行環境条件や特定自動運行の許可などが関係します。技術が完成しても、すぐにあらゆる場所で商用運行できるわけではありません。
③ 実証実験から商用化への移行遅延
実証地域数や受注地域数が増えても、実際に継続運行されなければ売上や利益への貢献は限定的です。
④ 株価の変動リスク
上場来安値871円から高値3,790円まで値幅が大きく、将来期待によって株価が変動しやすい銘柄です。短期的な値上がりを前提とした投資には注意が必要です。
⑤ 資金調達と株式希薄化
大規模な研究開発を続けるためには、十分な資金が必要です。追加の資金調達が行われる場合、発行株式数の増加によって既存株主の持株比率が低下する可能性があります。
ティアフォー株への投資が向いている人・慎重に考えたい人
ティアフォーは、現在の利益水準よりも、将来の自動運転市場の拡大と企業の技術的な競争力を重視する投資家にとって検討対象となる銘柄です。
向いているのは、長期的な技術革新を評価でき、赤字や株価変動を許容しながら事業の進捗を確認できる人です。
一方、安定した配当や継続的な黒字、高い利益率を重視する人にとっては、現状では慎重な判断が必要です。
特に、2026年11月13日予定の通期決算では、売上高だけでなく、営業損失、研究開発費、現金残高、2027年9月期の業績見通しを確認したいところです。
【7】ティアフォーの上場に関するよくある質問(FAQ)
Q1:ティアフォーの上場日はいつですか?
A1:2026年7月22日です。東京証券取引所グロース市場に新規上場し、証券コード593Aで取引されています。
Q2:ティアフォーのIPO公募価格と初値はいくらでしたか?
A2:公募価格は1,085円、上場初日の初値は1,009円でした。初値は公募価格を7.00%下回りました。
Q3:ティアフォーの株価は2026年10月現在いくらですか?
A3:2026年10月30日の東証終値は2,403円です。上場来高値は9月4日の3,790円、上場来安値は8月7日の871円です。
Q4:ティアフォーの最新決算は黒字ですか?
A4:2026年9月期第3四半期累計では営業損失68億2,600万円、純損失41億7,400万円で、赤字です。通期も営業損失112億3,900万円を予想しています。
Q5:ティアフォーの主要株主は誰ですか?
A5:SOMPOホールディングス、創業者の加藤真平CEO、ジャフコSV5、ヤマハ発動機などです。持株比率は公募増資などによって変動するため、最新の大量保有報告書や株主情報の確認が必要です。
Q6:ティアフォーの将来性はありますか?
A6:Autowareを基盤とした自動運転技術、KDDIとの協業、海外展開、レベル4関連の研究開発などに成長機会があります。一方、営業赤字の継続や商用化の遅れ、株価変動には注意が必要です。
まとめ:ティアフォーの上場後は成長期待と黒字化の両方に注目
ティアフォーは2026年7月22日に東証グロース市場へ上場し、証券コード593Aで株式市場に登場しました。
IPOでは公募価格1,085円に対して初値1,009円となりましたが、その後は株価が大きく上昇し、10月30日の終値は2,403円となっています。
企業としての強みは、オープンソース自動運転ソフトウェアAutowareを中心に、車両開発、システム構築、製品提供、社会実装支援まで幅広く事業を展開していることです。
SOMPOホールディングス、ジャフコ、ヤマハ発動機などとの資本関係に加え、KDDIとの協業、ミュンヘン工科大学との研究連携、オーストラリアへの自動運転バス展開など、事業拡大に向けた動きも進んでいます。
一方、2026年9月期第3四半期の営業損失は68億円を超えており、収益化は依然として大きな課題です。
【プロの結論】
ティアフォー株を評価する際に最も重要なのは、自動運転市場が成長するかどうかだけではありません。その成長をティアフォー自身の売上高、粗利益、営業利益に変換できるかどうかです。
特に今後は、次の4点を継続的に確認することが投資判断の軸になります。
1. Autowareを活用した技術の普及と競争優位性
2. 実証実験から継続的な商用運行への移行
3. 研究開発費を吸収できる売上規模と利益率の確立
4. 海外展開とKDDIなどの協業による受注・導入台数の増加
2026年11月13日予定の通期決算は、上場後の事業進捗を確認する重要な機会です。
短期的な株価上昇だけを追うのではなく、実際の商用導入台数、受注の継続性、営業損失の縮小を確認することが、ティアフォーへの投資判断で失敗を避けるための基本となります。
主な参照資料: 東京証券取引所の新規上場会社概要・コーポレートガバナンス報告書、ティアフォーの2026年9月期第3四半期決算短信、会社IR発表、KDDIの協業発表および2026年10月の発表、2026年10月30日の株価データ。