財政規律とは、国の歳入と歳出、国債の発行や借金の返済を適切に管理し、将来にわたって安定した財政運営を続けるための考え方です。単純に政府支出を減らしたり、借金をしないようにしたりすることではありません。必要な政策に予算を配分しながら、国の経済規模に対して債務が過度に膨らまないよう管理することが本質です。
2026年度の日本の一般会計当初予算では、プライマリーバランス(PB)が1998年度以来、28年ぶりに黒字化しました。新規国債発行額も30兆円を下回り、公債依存度は24.2%となっています。一方、国債残高は巨額であり、金利上昇による利払い費の増加も避けて通れない課題です。政府が掲げる「責任ある積極財政」と財政健全化は、どのように両立するのでしょうか。2026年11月3日時点の政府資料や経済財政諮問会議の議論を基に、その意味と現状を整理します。
【基礎知識】財政規律とは?意味・目的・必要性をわかりやすく解説
財政規律の意味は「国のお金の使い方をコントロールすること」
財政規律とは、政府が税収やその他の収入を踏まえて支出を決定し、借金の規模や将来の返済負担を適切に管理するためのルールや考え方です。
国の予算は、大きく分けると次の2つで構成されています。
- 歳入:税金、社会保険料以外の収入、国債発行による借入金など。
- 歳出:社会保障、教育、防衛、公共事業、地方交付税、国債費など。
政府は、税収だけでは賄えない支出を国債の発行によって補うことがあります。景気後退や大規模災害など、緊急時に借金を活用して国民生活を守ることは、財政政策の重要な役割です。
しかし、必要性を十分に検証しないまま支出を増やし続ければ、国債残高が積み上がり、将来の利払い負担も大きくなります。
そこで求められるのが財政規律です。
内閣府の経済財政諮問会議で過去に示された資料では、財政規律を単なる緊縮財政ではなく、財政規模と予算配分をコントロールする考え方として整理しています。
つまり、財政規律の核心は、必要な支出を否定することではなく、支出の規模と使い道を適切に判断することにあります。
財政規律の目的は何か?3つの重要な役割
財政規律には、主に3つの目的があります。
1.財政の持続可能性を確保する
政府の借金が経済成長を大きく上回るペースで増え続けると、債務残高対GDP比が上昇し、将来の財政運営が難しくなる可能性があります。
税収を安定的に確保し、支出を適切に管理することで、長期的に行政サービスを提供できる財政基盤を維持します。
2.国債市場からの信頼を守る
国債は政府が資金を調達するために発行する債券です。
投資家が日本政府の財政運営を信頼していれば、国債の安定的な消化につながります。
一方、財政運営に対する不安が強まれば、国債を購入する際により高い利回りを求める動きが生じ、政府の資金調達コストが増える可能性があります。
3.将来世代への負担の集中を防ぐ
現在の政策に必要な財源をすべて将来の借金に依存すれば、将来の納税者が元利払いの負担を引き受けることになります。
教育、医療、インフラ、防災などのサービスを長期的に維持するためにも、現在の支出と将来の負担のバランスを考える必要があります。
財政規律が必要とされる理由
日本では、少子高齢化による社会保障関係費の増加や、インフラの老朽化、防衛力の強化、経済安全保障への対応など、財政需要が多様化しています。
一方で、税収には景気や企業収益、賃金、物価などによる変動があります。
必要な支出が増える一方、収入が安定しなければ、国債への依存度が高まります。
財政規律は、こうした状況で限られた財源をどこに優先的に配分するのかを判断するための基準でもあります。
【実例で理解】財政規律の具体例と財政健全化・緊縮財政との違い
財政規律は抽象的な経済用語に見えますが、実際には国の予算編成や政策の見直しに反映されています。
財政規律の具体例5つ
代表的な取り組みは次のとおりです。
① 新規国債の発行額を管理する
税収で不足する財源をすべて借金で補うのではなく、歳出改革や税外収入の確保などを通じて新規国債の発行を抑えます。
2026年度の一般会計では、新規国債発行額が29兆5,840億円となりました。
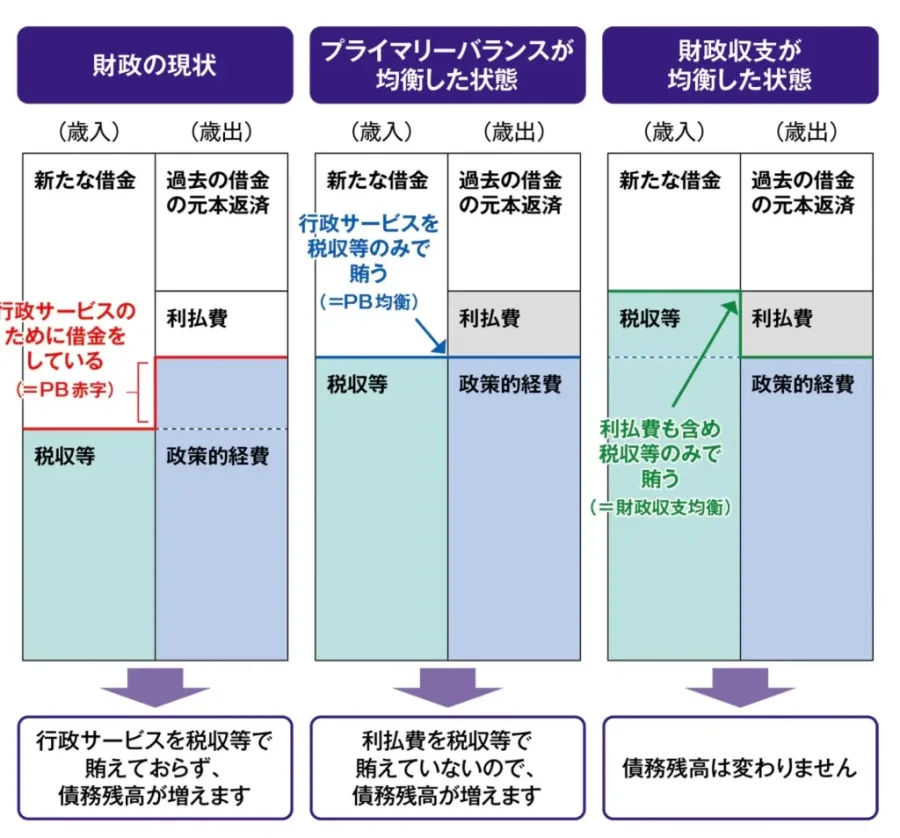
② プライマリーバランスを管理する
社会保障や公共事業などの政策的経費を、税収などでどの程度賄えているかを確認します。
借金に依存する財政構造を改善するための基本的な指標です。
③ 効果の低い補助金や基金を見直す
政策目的を達成できていない補助金や、必要以上に資金が滞留している基金などを点検します。
2026年度予算でも、補助金の見直しや社会保障制度の効率化が進められています。
④ 必要な投資には重点的に予算を配分する
AI、半導体、GX、防衛、子育て支援など、将来の成長や安全保障に関わる分野には、複数年度の計画や財源確保を組み合わせて予算を配分します。
⑤ 補正予算への恒常的な依存を防ぐ
毎年のように補正予算で恒常的な支出を追加するのではなく、継続的に必要な政策は当初予算に組み込むことが基本です。
これらは、財政規模だけでなく、予算の使い道や政策効果にも注目した財政規律の実践例です。
財政規律と財政健全化の違い
両者は密接に関係していますが、意味は同じではありません。
| 比較項目 | 財政規律 | 財政健全化 |
|---|---|---|
| 基本的な意味 | 財政運営を適切に管理する考え方 | 財政状態を改善する取り組み |
| 主な目的 | 支出・借金・予算配分のコントロール | 債務や財政赤字の抑制 |
| 主な手段 | 予算管理、事業評価、国債発行管理 | 歳出改革、税収確保、債務管理 |
| 評価の視点 | 予算編成や政策運営が適切か | 財政収支や債務残高が改善したか |
| 関係性 | 健全化を進めるための基本的な考え方 | 財政規律などを通じて目指す状態 |
簡単にいえば、財政規律は「どう管理するか」、財政健全化は「財政状態をどう改善するか」という違いです。
財政規律を守っていても、景気後退や災害によって一時的に財政赤字が拡大することはあります。
逆に、単年度の財政赤字が改善していても、将来の債務負担が増える政策を続けていれば、持続可能な財政とは限りません。
財政規律と緊縮財政の違い
ここは特に誤解されやすい部分です。
緊縮財政とは、一般的に政府支出の削減や増税などを通じて、財政赤字を縮小させようとする政策を指します。
一方、財政規律は政府支出を一律に減らすことを意味しません。
| 項目 | 財政規律 | 緊縮財政 |
|---|---|---|
| 基本姿勢 | 財政全体を適切に管理する | 財政赤字の縮小を重視する |
| 支出の扱い | 必要性や効果に応じて配分 | 支出削減が中心になりやすい |
| 景気への対応 | 状況に応じて柔軟に対応 | 需要を抑制する場合がある |
| 成長投資 | 効果が期待できる投資を重視 | 財政状況によっては投資も抑制される |
例えば、大規模災害が発生した際に復旧・復興予算を増やすことは、財政規律に反するとは限りません。
必要な財政出動を行い、その後、緊急支援の終了や既存事業の見直しを通じて平時の財政運営に戻すことも、財政規律の一つです。
重要なのは、支出を増やすか減らすかだけで判断しないことです。
【2026年度最新】28年ぶりのPB黒字化と一般会計予算の実態
2026年の日本の財政を理解するうえで、最も大きな話題の一つがプライマリーバランスの黒字化です。
プライマリーバランス(PB)とは?
プライマリーバランス(Primary Balance、基礎的財政収支)とは、税収や税外収入から、国債の元本返済や利払いなどを除いた政策的経費を差し引いた収支です。
簡単に表すと、次のようになります。
PB=税収・税外収入-国債費を除く政策的経費
PBが赤字の場合、社会保障や公共事業など、その年度に必要な政策経費を税収などだけでは賄えておらず、新たな借金に依存していることを示します。
反対に、黒字の場合は、過去の借金の元利払いを除いた政策経費を、その年度の収入で賄えている状態です。
ただし、PBが黒字でも国債の利払いが残っているため、財政全体が黒字になったことを意味するわけではありません。
財務省も、PBを政策的経費が税収などでどの程度賄われているかを確認する指標として説明しています。
2026年度のPBは1998年度以来28年ぶりの黒字
財務省の2026年度予算資料によると、一般会計当初予算のPBは1兆3,429億円の黒字となりました。
1998年度以来、28年ぶりの黒字です。
この結果は、新規国債発行額の抑制と税収の増加、予算配分の見直しなどが重なったものです。
2026年1月20日の城内内閣府特命担当大臣の記者会見でも、一般会計当初予算のPBが28年ぶりに黒字化したことが説明されました。
ただし、ここで押さえておきたいのは、黒字化したのが「一般会計当初予算」のPBであるという点です。
国・地方を合わせた一般政府全体の財政収支や、年度末の決算がすべて黒字になったわけではありません。
2026年度予算の主要数値を比較
2026年度の一般会計予算は、財政規律と重要政策への投資を両立させる方針で編成されました。
主な数字を整理すると、次のとおりです。
出典:財務省「令和8年度予算について」「我が国の財政事情」。金額は一般会計当初予算の政府案に基づく。
特に注目したいのは、新規国債発行額が29.6兆円となり、2025年度当初予算の28.6兆円に続いて2年連続で30兆円を下回ったことです。
公債依存度も2025年度当初予算の24.9%から24.2%へ低下しました。
一方、国債費は31.3兆円に達しています。新規国債発行額を抑えられても、過去に発行した国債の償還や利払いが大きな財政負担になっていることが分かります。
PB黒字化だけで財政健全化を判断できない理由
PBの黒字化は前進ですが、それだけで日本の財政が健全化したと判断するのは早計です。
理由は3つあります。
- PBには国債の利払いが含まれていない。
- 国債残高そのものは依然として巨額である。
- 一般会計と国・地方を合わせた財政収支では対象範囲が異なる。
例えば、PBが黒字でも、国債の利払いが大きければ財政収支全体は赤字になります。
また、景気対策などの補正予算が追加されれば、年度を通じた財政収支は当初予算の想定から変わります。
したがって、28年ぶりの黒字化は重要な成果である一方、財政再建の完了を意味する数字ではありません。
【国の借金と金利】債務残高対GDP比・国債費の関係を解説
財政規律を考えるうえで、PBと並んで重要なのが債務残高対GDP比です。
債務残高対GDP比とは何か?
債務残高対GDP比とは、政府が抱える債務残高を国内総生産(GDP)と比較した指標です。
計算式は次のとおりです。
\[
債務残高対GDP比
=
\frac{政府の債務残高}{名目GDP}
\times100
\]
この指標は、国の経済規模に対して借金がどの程度の大きさなのかを示します。
例えば、政府の借金が増えていても、経済成長によってGDPがそれ以上のペースで増えれば、債務残高対GDP比が低下する可能性があります。
反対に、経済成長が停滞し、借金だけが増え続ければ、比率は上昇します。
つまり、債務残高を減らすことだけでなく、GDPを成長させることも財政の持続可能性に関係します。
2026年度末の日本の債務残高はどうなっている?
財務省の2026年度予算資料では、2026年度末の普通国債残高は1,145兆円に達する見込みです。
普通国債残高の対GDP比は166%と試算されています。
加えて、国と地方を合わせた長期債務残高は1,344兆円、対GDP比では194%となる見込みです。
ここで注意したいのは、これらは対象となる債務の範囲が異なる数字だという点です。
普通国債残高と国・地方の長期債務残高、国際比較で使用される一般政府の総債務残高は、同じ指標ではありません。
数字を比較する際は、中央政府だけなのか、地方政府や社会保障基金まで含めるのかを確認する必要があります。
財務省は、日本の債務残高対GDP比が主要先進国と比較しても高い水準にあると説明しています。
金利上昇で国債費はどのように増える?
2026年の財政運営で大きな課題となっているのが金利上昇です。
政府は国債を発行して資金を調達しますが、その国債には利息が発生します。
金利が上昇すると、新たに発行する国債の調達コストが高くなります。
加えて、過去に発行した国債についても、満期を迎えて借り換える際に、以前より高い金利が適用される可能性があります。
財務省の2026年度予算では、利払費が13兆371億円となっています。
2025年度当初予算の10兆5,230億円と比べると、約2.5兆円の増加です。
財務省が2026年2月に公表した後年度試算では、10年国債金利を2026年度3.0%、2027年度3.2%、2028年度3.4%、2029年度3.6%とする市場金利を反映したケースで、利払費は2029年度に21.6兆円まで増える見通しとなっています。
これは一定の経済前提に基づく機械的な試算であり、将来の確定額ではありません。しかし、金利上昇が財政に与える影響の大きさを示しています。
金利上昇が財政の持続可能性を脅かす仕組み
金利上昇が財政に与える影響は、次のように整理できます。
1. 市場金利が上昇する。
2. 新規国債や借換債の調達コストが増える。
3. 国債の利払費が増加する。
4. 政策経費に使える予算が圧迫される。
5. 追加の借入や歳出削減、税収確保などの対応が必要になる。
特に日本は国債残高が大きいため、金利の変化が中長期的な財政運営に与える影響も大きくなります。
ただし、金利上昇が直ちにすべての国債の利払い費を増加させるわけではありません。
既発国債には発行時に定められた利率があるため、金利上昇の影響は借換えなどを通じて段階的に表れます。
財政規律を評価するときは、国債残高だけでなく、平均償還年限、利払費、経済成長率、税収の動きも合わせて確認する必要があります。
【政策の焦点】責任ある積極財政と財政規律は両立できるのか?
2026年の日本の財政政策を理解するうえで、欠かせないキーワードが「責任ある積極財政」です。
これは、経済成長に必要な投資や国民生活を支える支出を行いながら、財政の持続可能性も確保しようとする政策方針です。
2026年の財政健全化目標はPB単年度黒字化だけではない
2026年7月21日、政府は「経済財政運営と改革の基本方針2026」、いわゆる骨太方針2026を閣議決定しました。
その副題は「責任ある積極財政」元年です。
この方針では、財政運営の中核目標として、国・地方の債務残高対GDP比を安定的に引き下げることを位置付けています。
PBについては、単年度の黒字化時期を機械的に追うのではなく、債務残高対GDP比の低下と整合するよう、複数年度で管理する考え方が示されています。
これは、景気悪化や大規模災害などに対応するため、一時的に財政支出を増やす必要がある場合にも、柔軟に対応できる仕組みを意識したものです。
財政規律を単年度の数字だけで判断せず、中長期的な債務の推移と経済成長の両面から評価する方向に転換しています。
内閣府の2026年7月試算が示す将来のシナリオ
内閣府が2026年7月30日に経済財政諮問会議へ提出した中長期試算では、経済成長の度合いに応じて複数のシナリオが示されています。
主な要点は次のとおりです。
- 成長戦略実現ケース①:実質GDP成長率が中長期的に1%台後半まで高まる想定。
- 成長戦略実現ケース②:実質GDP成長率が中長期的に1%台半ばまで高まる想定。
- 現状投影ケース:実質GDP成長率が中長期的に0%台前半で推移する想定。
債務残高対GDP比については、成長戦略実現ケース①では低下傾向が続いた後、2030年代後半に低下幅が縮小する見通しです。
一方、成長戦略実現ケース②では2030年代後半、現状投影ケースでは2030年度頃から上昇に転じる姿が示されています。
国・地方のPBについても、成長戦略実現ケースでは2027年度以降に黒字化する見通しですが、現状投影ケースでは2030年代後半に再び赤字となる可能性があります。
つまり、PBの黒字化や債務残高対GDP比の低下は、経済成長の実現に大きく左右されるのです。
2026年10月の経済財政諮問会議で議論された予算改革
2026年10月29日の経済財政諮問会議では、2027年度予算編成を見据えた予算制度の抜本的な見直しが議論されました。
有識者議員から提出された資料では、主に次の方向性が示されています。
- 危機管理投資・成長投資に複数年度の予算措置を組み合わせる。
- 補正予算への恒常的な依存から脱却する。
- 税収見積もりの精度と透明性を高める。
- 補助金や基金を点検し、効果の高い政策に財源を再配分する。
- 政策の実施後に効果を検証し、継続・拡充・縮小を判断する。
特に重要なのは、予算を単純に削るのではなく、政策の設計や効果を検証して予算配分の質を高めるという考え方です。
これは有識者議員による提言であり、すべてが決定済みの制度ではありません。今後の予算編成方針への反映が焦点となります。
財政規律のメリット・デメリットを比較
財政規律には多くの利点がありますが、運用を誤れば経済活動や国民生活に悪影響を与える可能性もあります。
| 項目 | メリット | デメリット・注意点 |
|---|---|---|
| 財政運営 | 債務の膨張を抑えやすい | 支出管理が硬直化する可能性 |
| 国債市場 | 市場からの信頼確保につながる | 財政指標への過度な依存に注意 |
| 将来世代 | 将来の返済負担を抑制できる | 必要な将来投資まで削るリスク |
| 景気対策 | 平時と非常時の支出を区別できる | 単年度の目標に固執すると対応が遅れる |
| 政策配分 | 効果の高い施策に資金を集中できる | 効果の測定が難しい分野が不利になる |
財政規律を強めること自体が目的化すると、必要な教育投資や研究開発、防災対策まで抑制される可能性があります。
逆に、積極財政を掲げるだけで支出を拡大すれば、将来の利払い負担が膨らみ、経済成長に必要な予算を圧迫しかねません。
大切なのは、支出の規模と効果を両方確認することです。
【プロの結論】財政規律と積極財政を両立させる3つの判断基準
2026年の財政政策を評価する際には、次の3点が重要です。
1.投資によって経済成長が生まれるか
政府支出を増やす場合、その支出が民間投資や生産性の向上につながるかを確認する必要があります。
例えば、AIや半導体への投資が国内産業の競争力を高め、雇用や賃金、税収の増加につながるのであれば、将来の財政基盤を強化する可能性があります。
ただし、補助金を投入しただけで成長が保証されるわけではありません。事業の成果を継続的に検証する仕組みが不可欠です。
2.将来の財政負担まで説明できているか
当初の投資額だけでなく、維持費、追加支出、借入金の利払い、事業終了後の負担まで考慮する必要があります。
複数年度にわたる事業では、将来の財源をどのように確保するのかが重要な判断材料になります。
3.経済状況が悪化した場合の対応策があるか
税収が予想を下回った場合や金利が急上昇した場合、どの支出を優先し、どの政策を見直すのか。
あらかじめ複数の経済シナリオを想定しておくことで、財政運営の予見可能性が高まります。
財政規律の本質は、支出を減らすことではなく、経済状況が変わっても持続可能な財政運営を維持できる仕組みを作ることです。
【疑問を解消】財政規律とは何かに関するよくある質問(FAQ)
Q1:財政規律とは簡単にいうと何ですか?
財政規律とは、国の収入と支出、借金の発行や返済を適切に管理し、将来にわたって安定した財政運営を続けるための考え方です。必要な政策には予算を配分しながら、過度な借金や無駄な支出を防ぐことを目指します。
Q2:財政規律と財政健全化の違いは何ですか?
財政規律は、財政運営を適切に管理するための考え方や仕組みです。財政健全化は、財政赤字や債務残高などを改善し、財政状態を持続可能なものにする取り組みを指します。
Q3:財政規律は緊縮財政と同じ意味ですか?
同じではありません。緊縮財政は政府支出の削減や増税によって財政赤字を縮小する政策ですが、財政規律は必要な支出を認めながら、規模と配分を適切に管理する考え方です。
Q4:2026年度のPB黒字化は何がすごいのですか?
一般会計当初予算のPBが1兆3,429億円の黒字となり、1998年度以来28年ぶりの黒字化を達成したことです。ただし、利払いを含む財政収支全体の黒字化や、債務残高の解消を意味するものではありません。
Q5:PBが黒字なら日本の借金は減っているのですか?
必ずしもそうではありません。PBは国債の利払いなどを除いた収支です。PBが黒字でも利払い費が大きければ、財政収支全体は赤字になる可能性があります。債務残高の推移や債務残高対GDP比も合わせて確認する必要があります。
Q6:金利が上昇すると、なぜ財政に悪影響が出るのですか?
新規国債の発行や借換えに必要な金利が上昇し、政府の利払い費が増えるためです。国債費が増えると、社会保障や教育、公共事業などに使える予算が圧迫される可能性があります。
まとめ:財政規律の本質は持続可能な経済と財政の両立
財政規律とは、国の支出や借金を単純に減らすことではなく、必要な政策に適切な財源を配分しながら、将来にわたって財政の持続可能性を守るための考え方です。
2026年度の日本では、一般会計当初予算のPBが28年ぶりに黒字化し、新規国債発行額も29.6兆円に抑えられました。一方、普通国債残高は2026年度末に1,145兆円となる見込みであり、金利上昇による利払い費の増加も大きな課題として残っています。
政府が掲げる「責任ある積極財政」は、成長投資を通じて経済規模を拡大しながら、債務残高対GDP比を安定的に引き下げることを目指しています。しかし、その実現には投資の成果を検証し、効果の乏しい政策を見直し、将来の財政負担を透明に示すことが欠かせません。
今後の財政政策を判断する際には、PBの黒字・赤字だけに注目するのではなく、債務残高対GDP比、国債発行額、金利、国債費、経済成長率を総合的に見ることが大切です。
財政規律と経済成長は、どちらか一方を選ぶ問題ではありません。現在の国民生活を守りながら、将来世代にも安定した経済と行政サービスを引き継げるか。その実現こそが、2026年以降の日本の財政運営に問われている本質です。