2026年11月現在、生命保険選びで注目したいのは、申込件数に基づく人気ランキングと、ファイナンシャルプランナー(FP)などの専門家が保険料や保障内容を評価したランキングの違いだ。保険市場の「2026年版 最も選ばれた保険ランキング」では、SBI生命の「クリック定期!Neo」が死亡保険・定期保険のネット申込部門で1位を獲得。一方、専門家40名が商品を評価したオリコンのランキングでは、定期保険はSBI生命、終身保険はアフラック、収入保障保険はFWD生命がそれぞれ総合1位となっている。
ただし、人気が高い商品が必ずしも自分に最適とは限らない。保険料の安さ、死亡保障の期間、解約返戻金、遺族への給付方法など、商品ごとに特徴は異なる。2026年の主要ランキングと公式商品情報を比較しながら、定期保険・終身保険・収入保障保険の選び方、月額保険料の目安、実際の評判を整理する。
この記事の重要ポイントまとめ
- 人気ランキング: 保険市場の2026年版ではSBI生命「クリック定期!Neo」が死亡保険・定期保険のネット申込1位。
- 専門家評価: 定期保険はSBI生命、終身保険はアフラック、収入保障保険はFWD生命が総合1位。
- 顧客満足度: オリコンの2026年生命保険ランキングではライフネット生命が2年連続総合1位。
- 保険料: 年齢・性別・健康状態・保険期間・保障金額によって変わるため、同じ条件で比較する必要がある。
- 選び方: 子育て世帯には定期保険や収入保障保険、葬儀費用や相続対策には終身保険が選択肢になる。
【2026年最新】生命保険ランキング!申込件数で選ばれた人気商品TOP3
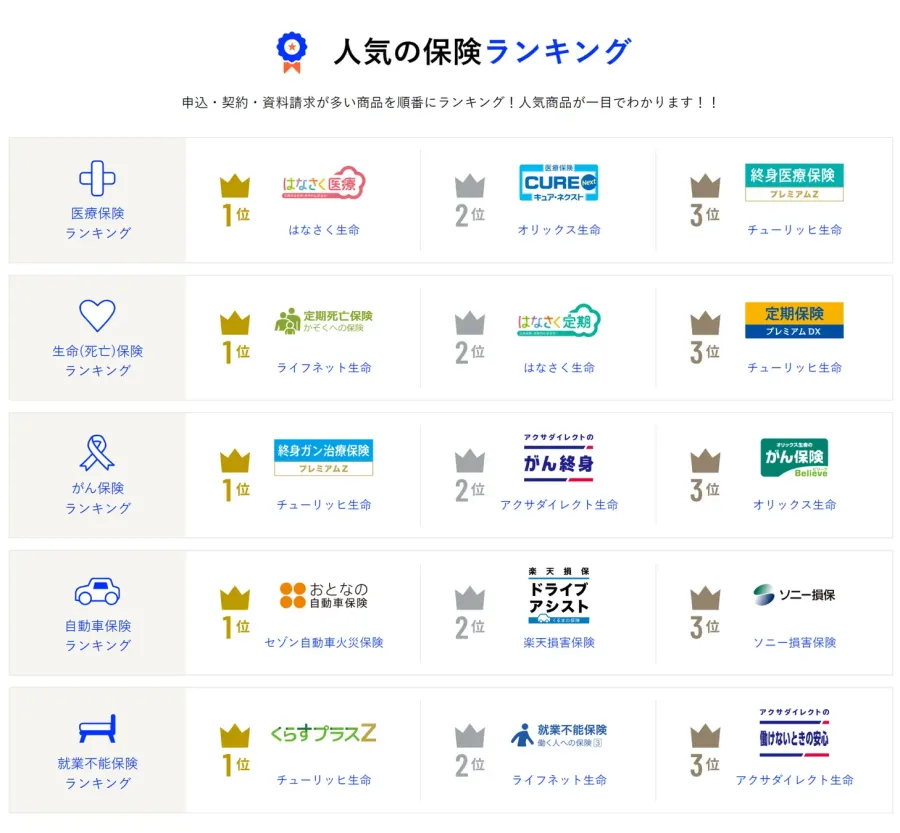
まず確認したいのが、実際の利用者による申込件数を基準にした人気ランキングだ。
保険市場を運営するアドバンスクリエイトが発表した「2026年版 最も選ばれた保険ランキング」は、2025年1月1日から12月31日までのネット申込件数などを集計したもの。2026年2月20日時点の取扱商品を対象としている。
ここで注目したいのは、死亡保険全体と、定期・終身・収入保障という商品カテゴリー別の順位が分けられている点だ。
死亡保険・定期保険の申込ランキング
1. SBI生命/クリック定期!Neo
2. ライフネット生命/ライフネット生命の定期死亡保険
3. はなさく生命/はなさく定期
死亡保険部門と定期保険部門の両方で、SBI生命のクリック定期!Neoが1位を獲得している。
特に注目されるのが、ネット申込部門で6年連続1位、資料請求部門で10年連続1位という実績だ。リニューアル前の商品「クリック定期!」の実績を合算した数字であることも押さえておきたい。
終身保険の申込ランキング
1. オリックス生命/終身保険RISE
2. チューリッヒ生命/終身保険プラチナ
3. 楽天生命/楽天生命スーパー終身保険
終身保険では、オリックス生命の終身保険RISEが1位となった。
死亡保障を一生涯確保できることに加え、解約返戻金を備えた商品設計が特徴だ。ただし、低解約払戻金型の商品では保険料払込期間中の解約返戻金が抑えられるため、途中解約の可能性も考慮したい。
収入保障保険の申込ランキング
1. FWD生命/FWD収入保障
2. オリックス生命/収入保障保険Keep Up
3. はなさく生命/かんたん告知 はなさく収入保障
収入保障保険ではFWD生命が1位。
このタイプは、契約者が亡くなった場合などに、残された家族が毎月一定額の年金を受け取る仕組みが基本となる。子どもの成長に伴って必要な生活保障額が減少していく家庭では、合理的な選択肢になりやすい。
価格.com保険の人気ランキングも参考になる
価格.com保険も、2026年10月版の生命保険人気ランキングを公開している。
同ランキングは申込件数を基準にしたもので、保険市場とは対象商品や集計期間が異なる。2026年10月1日更新のページでは、ライフネット生命、はなさく生命、SBI生命などの商品が掲載されている。
したがって、保険市場と価格.comの順位が異なっても、それだけで評価の矛盾とはいえない。集計対象や対象期間を確認することが大切だ。
【専門家40名が評価】生命保険おすすめランキング!保険料・保障内容を比較
申込件数とは異なる視点で商品を比較できるのが、オリコン顧客満足度調査の専門家評価ランキングだ。
2026年版では、専門家40名が商品設計や保障内容などを評価している。これは一般契約者への顧客満足度調査とは別のランキングであり、専門家による商品評価として公表されている。
定期保険の専門家評価ランキング
SBI生命/クリック定期!Neo(74.1点)
| 順位 | 商品名 | 総合評価 |
|---|---|---|
| 1位 | SBI生命/クリック定期!Neo | 74.1点 |
| 2位 | メットライフ生命/スーパー割引定期保険 | 73.1点 |
| 3位 | チューリッヒ生命/定期保険プラチナ | 71.2点 |
| 4位 | オリックス生命/ネット専用定期保険Bridge | 70.8点 |
| 5位 | はなさく生命/はなさく定期 | 69.5点 |
定期保険は、一定期間の死亡保障を比較的抑えた保険料で確保できる商品だ。
クリック定期!Neoは、専門家による保険料評価でも83.1点で1位。商品内容の評価でもチューリッヒ生命と並んで70.4点を獲得している。
保険料を抑えながら、必要な期間に十分な死亡保障を準備したい人にとって比較候補になる。
終身保険の専門家評価ランキング
アフラック/未来の自分が決める保険 WAYS(73.2点)
| 順位 | 商品名 | 総合評価 |
|---|---|---|
| 1位 | アフラック/未来の自分が決める保険 WAYS | 73.2点 |
| 2位 | オリックス生命/終身保険RISE | 71.7点 |
| 3位 | マニュライフ生命/こだわり終身保険v2 | 70.6点 |
| 4位 | SOMPOひまわり生命/一生のお守り | 69.2点 |
| 5位 | 三井住友海上あいおい生命/&LIFE 終身保険 | 67.3点 |
総合評価ではアフラックが首位だが、保険料評価ではオリックス生命の終身保険RISEが78.2点で1位となっている。
つまり、総合評価と保険料評価では首位の商品が違う。
終身保険は長期間にわたって保険料を負担するため、毎月の支払額だけでなく、払込総額や解約返戻金の推移も確認したい。
収入保障保険の専門家評価ランキング
FWD生命/FWD収入保障(76.9点)
| 順位 | 商品名 | 総合評価 |
|---|---|---|
| 1位 | FWD生命/FWD収入保障 | 76.9点 |
| 2位 | ソニー生命/無解約返戻金型収入保障保険 | 73.4点 |
| 2位 | 三井住友海上あいおい生命/&LIFE 収入保障Wセレクト | 73.4点 |
| 2位 | オリックス生命/収入保障保険Keep Up | 73.4点 |
| 5位 | はなさく生命/はなさく収入保障 | 73.0点 |
FWD生命は、保険料評価でも78.7点を獲得して1位。保障の独自性でも77.4点で首位となっている。
総合評価だけでなく、保険料と保障設計の両面で上位に位置している点が特徴だ。
3種類のランキングを横断比較
ここまでの申込件数と専門家評価を整理すると、次のようになる。
出典:保険市場「2026年版 年間ランキング一覧」、オリコン顧客満足度調査2026年版。専門家評価は40名による評価。各点数は異なる評価部門の得点であり、相互に直接比較するものではない。
この比較から分かるのは、定期保険ではSBI生命、終身保険では評価軸によってアフラックとオリックス生命、収入保障保険ではFWD生命がそれぞれ有力な選択肢になっていることだ。
ただし、専門家評価は対象となった企業・商品に限られる。すべての生命保険商品を網羅した絶対的な順位ではない。
【徹底比較】定期保険・終身保険・収入保障保険は何が違う?
生命保険を選ぶ際、最初に決めたいのは保険会社ではなく、どの種類の保障が必要なのかという点だ。
死亡保障を提供する代表的な保険には、定期保険、終身保険、収入保障保険がある。それぞれの仕組みを理解すると、ランキングの見方も変わってくる。
定期保険:一定期間だけ大きな死亡保障を確保する
定期保険は、10年や20年、あるいは60歳・65歳までなど、決められた期間に死亡保障を確保する保険だ。
主な特徴は次のとおり。
- 比較的少ない保険料で大きな死亡保障を準備できる。
- 保険期間が終了すると原則として保障も終了する。
- 更新型の場合、更新時の年齢に応じて保険料が上がることがある。
- 解約返戻金のない掛け捨て型の商品が多い。
特に子育て世帯では、子どもが独立するまでの生活費や教育費を確保する目的で活用しやすい。
向いている人: 一定期間だけ大きな保障が必要な人、毎月の保険料を抑えたい人。
終身保険:一生涯の死亡保障を確保する
終身保険は、保障が一生涯続く生命保険だ。
保険料は契約時の条件に基づいて設定され、一般的な定額型商品では契約後に変わらない。
主な特徴は次のとおり。
- 死亡保障が一生涯続く。
- 解約返戻金を備えた商品がある。
- 保険料払込期間を終身払いや短期払いから選べる商品もある。
- 早期解約では払込保険料を下回る返戻金になることがある。
葬儀費用や相続時の資金準備など、将来にわたって死亡保障を残したい人に適している。
ただし、貯蓄性があるからといって、銀行預金と同じように自由に使える資金ではない。資金が必要になったときの解約条件まで確認する必要がある。
収入保障保険:家族の生活費を毎月支える
収入保障保険は、被保険者が死亡した場合などに、遺族が年金形式で給付を受ける保険だ。
一般的には、契約期間の経過に伴って受け取れる年金総額が少なくなる仕組みを採用している。
例えば、子どもがまだ小さい時期に万一のことがあれば長期間の生活費が必要だが、子どもが独立する直前なら必要保障額は少なくなる。
こうした必要保障額の変化に合わせやすいのがメリットだ。
向いている人: 子育て中の家庭、住宅ローン以外にも家族の生活費を確保したい人、毎月の収入を補う形で保障を残したい人。
【月額保険料を検証】生命保険はいくらかかる?2026年の料金例
生命保険ランキングを比較するときに、多くの人が気になるのが月額保険料だ。
しかし、同じ商品でも加入年齢や性別、健康状態、保障金額、保険期間によって保険料は変わる。
そのため、広告に表示された最安値だけで判断するのは避けたい。
SBI生命「クリック定期!Neo」の保険料
SBI生命の公式商品情報では、保険期間・払込期間10年、特約なし、口座振替による月払いという条件で、以下の保険料例が掲載されている。
| 年齢 | 男性・1,000万円 | 女性・1,000万円 |
|---|---|---|
| 20歳 | 860円 | 520円 |
| 30歳 | 990円 | 790円 |
| 40歳 | 1,860円 | 1,390円 |
| 50歳 | 3,990円 | 2,580円 |
出典:SBI生命公式サイト。保険期間・払込期間10年、特約なし、口座振替月払の保険料例。
この数字からも分かるように、同じ保障金額でも年齢によって保険料には差が出る。
30歳男性の1,000万円保障なら月990円だが、50歳男性では月3,990円となる。
また、10年満了後に自動更新する場合は更新時の年齢で保険料が再計算される。最初の10年間の保険料だけでなく、更新後の負担も考えたい。
FWD生命「FWD収入保障」の保険料例
FWD生命のWeb専用プランでは、以下の条件で月額保険料の例が公表されている。
- 保険期間・払込期間:65歳まで
- 年金月額:10万円
- 最低支払保証期間:5年
- 非喫煙者優良体保険料率
- 月払い・クレジットカード扱い
| 加入年齢・性別 | 月額保険料 |
|---|---|
| 40歳男性 | 1,930円 |
| 40歳女性 | 1,750円 |
FWD収入保障の特徴は、健康状態や喫煙状況などによって適用される保険料率が異なることだ。
健康状態が所定の基準を満たす場合には、割安な保険料率が適用される可能性がある。
また、遺族が年金を毎月受け取る方法だけでなく、一括受取などを選択できる仕組みも用意されている。
終身保険RISEの保険料例
価格.com保険に掲載されたオリックス生命の終身保険RISEでは、30歳男性、死亡保険金額200万円、終身払の条件で月額2,158円という保険料例が紹介されている。
これは死亡保障200万円の終身保険であり、先ほどの死亡保障1,000万円の定期保険とは保障額も保障期間も異なる。
単純に2,158円と990円を比較して、どちらが安いと判断することはできない。
日本人の生命保険料の平均はいくら?
公益財団法人生命保険文化センターの2025年度「生活保障に関する調査」によると、個人の年間払込保険料は平均17.1万円だった。
一方、2024年度「生命保険に関する全国実態調査」では、2人以上世帯の年間払込保険料は平均35.3万円となっている。
| 調査対象 | 年間払込保険料 |
|---|---|
| 個人 | 17.1万円 |
| 2人以上世帯 | 35.3万円 |
注意したいのは、これらの平均額には個人年金保険なども含まれていることだ。
死亡保障だけの平均保険料ではないため、特定の生命保険商品の月額料金と直接比較する数字ではない。
保険料の目安として参考にしながら、自分の家計に必要な保障額を算出することが先決だ。
【失敗しない選び方】家族構成・年齢・保障額で比較するポイント
生命保険の選び方で最も大切なのは、万一の際に誰が、どの程度の経済的負担を抱えるのかを把握することだ。
ランキング上位の商品を契約しても、必要な保障が不足していれば意味がない。
1. 必要保障額を先に計算する
必要保障額は、残された家族の生活費や教育費、住宅費、葬儀費用などを考慮して算出する。
基本的な考え方は次のとおり。
必要保障額=将来必要になる支出-公的保障-預貯金などの準備済み資金
例えば、会社員の夫が亡くなった場合、一定の要件を満たせば遺族は遺族厚生年金や遺族基礎年金を受け取れる可能性がある。
日本年金機構によると、遺族年金は死亡した人の年金加入状況や、遺族の年齢・家族構成などによって受給条件が異なる。
2026年度の遺族基礎年金は、昭和31年4月2日以後生まれの受給権者である子のある配偶者の場合、年額84万7,300円に子の加算額を加えた金額が基本となる。
こうした公的保障を考慮せずに民間保険で必要額のすべてを準備すると、過剰な保険料負担につながることもある。
2. 家族構成によって適した保険を選ぶ
ライフステージ別に考えると、選択肢は次のように整理できる。
独身の場合
扶養家族がいない場合、大きな死亡保障が必要とは限らない。
葬儀費用や親への経済的支援、住宅ローンなどの負担を確認し、必要な金額だけを準備する考え方がある。
夫婦のみの場合
共働きか片働きかによって必要保障額は変わる。
片方の収入に大きく依存している家庭では、残された配偶者の生活費や住宅費を考慮した死亡保障が必要になる。
子育て世帯の場合
子どもの教育費や生活費を考えると、一定期間の大きな保障が必要になるケースが多い。
定期保険や収入保障保険が有力な候補だ。
特に住宅ローンを利用している場合は、団体信用生命保険(団信)の保障範囲も確認したい。住宅ローンの残債がなくなる仕組みがあるなら、その分の死亡保障を重複して準備する必要はない場合もある。
3. 保険会社の評判・口コミは何を見るべきか
生命保険会社の評判を調べる際には、単純な星の数だけでなく、次の項目に注目したい。
- 加入手続きが分かりやすいか。
- 契約内容や保障条件の説明が明確か。
- 保険金請求の手続きが複雑ではないか。
- 問い合わせ時の対応が適切か。
- 契約後のアフターフォローが充実しているか。
保険料が安くても、保障対象となる条件が厳しかったり、必要な特約が別料金だったりすれば、期待した保障を受けられない可能性がある。
契約前には、保険金の支払事由や免責事項、告知義務、更新条件を確認しておきたい。
【評判・口コミを検証】オリコン顧客満足度ランキングで高評価の生命保険会社
申込件数や専門家評価とは別に、実際の契約者の満足度を確認することも大切だ。
2026年のオリコン顧客満足度調査では、生命保険について実際にサービスを利用した10,995人を対象に調査し、33企業・サービスを比較している。
2026年の生命保険会社・総合満足度ランキング
| 順位 | 生命保険会社 | 得点 |
|---|---|---|
| 1位 | ライフネット生命 | 72.7点 |
| 2位 | ソニー生命 | 72.0点 |
| 3位 | アフラック | 71.6点 |
| 4位 | 三井住友海上あいおい生命 | 71.3点 |
| 5位 | 東京海上日動あんしん生命 | 71.0点 |
| 6位 | アクサ生命 | 70.4点 |
| 7位 | チューリッヒ生命 | 70.0点 |
ライフネット生命:手続きと商品内容が高評価
ライフネット生命は2026年の総合ランキングで2年連続1位を獲得した。
特に評価されたのが、加入手続き、商品内容、保険料の3項目だ。
ネットで手続きを完結できる利便性や、商品内容の分かりやすさが支持されている。
ソニー生命:ライフプランナーによる提案力
ソニー生命は総合2位。
オリコンの総評では、契約者の口コミにライフプランナーの提案や対応を評価する内容が多いと紹介されている。
保険商品そのものだけでなく、担当者と相談しながら保障を設計したい人にとって参考になる評価だ。
アフラック:幅広い年代で上位評価
アフラックは総合3位。
年代別では30代が1位、50代が2位、40代が3位となっている。
幅広い年代で高評価を得ている点が特徴だ。
ただし、顧客満足度は契約者が経験した手続きや商品内容、保険料、アフターフォローなどの評価であり、死亡保険金の支払能力や個々の商品の優劣を直接示すものではない。
評判・口コミを参考にする場合も、どのようなサービスについて評価されているのかを見極めたい。
【プロの結論】2026年の生命保険ランキングをどう活用すべきか
2026年のランキングを横断すると、各商品には明確な特徴がある。
しかし、ランキングの1位をそのまま契約候補にするだけでは、本当に必要な保障を選べない。
重要なのは、ランキングを3つの異なる判断材料として使うことだ。
人気ランキングは利用者の選択傾向を見る
保険市場や価格.com保険のランキングは、実際の申込件数を参考にできる。
多くの人が選んでいる商品を知るには便利だが、契約者の年齢や家族構成、保障ニーズまで同じとは限らない。
専門家評価は商品の設計を比較する
オリコンの専門家評価では、定期・終身・収入保障の各商品について、総合評価だけでなく保険料や保障の独自性、商品内容などの評価も公表している。
例えば、保険料を重視するなら定期保険のクリック定期!Neo、終身保険RISE、FWD収入保障が各カテゴリーの保険料評価1位という結果が参考になる。
一方、保障内容の特徴を重視するなら、終身保険ではアフラック、収入保障保険ではFWD生命など、評価項目ごとに順位を確認したい。
最終的には契約条件をそろえて比較する
保険選びでは、次の5項目を確認すると判断しやすい。
1. 保障金額: 家族に残したい金額はいくらか。
2. 保障期間: 何歳まで、または何年間保障が必要か。
3. 月額保険料: 無理なく継続できる金額か。
4. 保障内容: 死亡・高度障害などの支払条件はどうなっているか。
5. 解約条件: 途中解約時に返戻金があるか、どの程度戻るか。
特に終身保険では、払込期間終了後の解約返戻金と払込総額を比較することが重要だ。
定期保険では更新後の保険料、収入保障保険では最低支払保証期間や年金の受取方法まで確認したい。
【生命保険ランキング2026】に関するよくある質問(FAQ)
Q1:2026年の生命保険人気ランキング1位はどの商品ですか?
A1:ランキングの種類によって異なる。保険市場の2026年版では、死亡保険・定期保険のネット申込1位がSBI生命の「クリック定期!Neo」、終身保険1位がオリックス生命の「終身保険RISE」、収入保障保険1位がFWD生命の「FWD収入保障」となっている。
Q2:専門家がおすすめする生命保険はどれですか?
A2:オリコンの2026年専門家評価では、定期保険はSBI生命「クリック定期!Neo」、終身保険はアフラック「未来の自分が決める保険 WAYS」、収入保障保険はFWD生命「FWD収入保障」が総合1位となっている。
Q3:生命保険の月額保険料はいくらが目安ですか?
A3:加入年齢や保障内容によって異なる。例えば、SBI生命のクリック定期!Neoでは30歳男性、死亡保障1,000万円、10年満了の条件で月990円という例がある。自分の年齢や健康状態に合わせて見積もる必要がある。
Q4:定期保険と終身保険はどちらがおすすめですか?
A4:一定期間だけ大きな死亡保障が必要なら定期保険、一生涯の死亡保障を残したいなら終身保険が候補になる。必要な保障期間と保険料負担を基準に選びたい。
Q5:収入保障保険と定期保険はどう違いますか?
A5:定期保険は一般的に保険期間中の死亡保障額が一定だが、収入保障保険は経過年数に応じて受取総額が減少する仕組みが基本だ。家族の生活費を毎月補う目的なら収入保障保険が有力な選択肢になる。
まとめ:2026年の生命保険はランキングと保障内容の両方で選ぶ
2026年の生命保険ランキングでは、SBI生命、オリックス生命、FWD生命、アフラック、ライフネット生命などが、それぞれ異なる評価軸で上位にランクインしている。
今回の比較で押さえておきたい要点は次のとおりだ。
- 申込件数重視なら、保険市場や価格.com保険の人気ランキングを参考にする。
- 保険料や商品設計を重視するなら、オリコンの専門家評価を確認する。
- 契約者の評判を知りたいなら、オリコン顧客満足度や具体的な口コミを確認する。
- 定期・終身・収入保障の違いを理解し、家族構成や必要保障額に合わせて選ぶ。
- 月額保険料だけでなく、保障期間、払込総額、更新条件、解約返戻金まで比較する。
生命保険は、一度加入すると長期間にわたって家計に影響する契約だ。
ランキング1位という肩書きだけで判断せず、現在の生活費、公的保障、将来の教育費や住宅費を踏まえ、必要な保障を必要な期間だけ準備することが、2026年の生命保険選びで失敗しないための基本となる。